서울 아파트의 월세 비중이 올해 처음으로 전세를 넘어섰습니다. 올해 1~9월 서울 아파트 전월세 계약 17만 2,027건 중 월세가 8만 7,740건으로 51.0%를 차지했어요(서울부동산정보광장, 연합뉴스 2026-10-20). 2011년 같은 기간 18.6%였던 것과 비교하면 15년 사이 2.7배가 된 셈입니다. 이 글에서는 15년 전월세 추이, 올해 전세 계약이 왜 27% 넘게 줄었는지, 전세에 남은 가구의 이자 부담, 그리고 같은 1억 원이면 월세와 전세 중 어느 쪽이 더 비싼지를 공식 통계로 하나씩 풀어 봅니다.
한눈에 보기
- 서울 아파트 월세 비중(1~9월) — 2011년 18.6% → 2026년 51.0%. 15년간 월별로도 50%를 넘은 적이 없었습니다(월별 최고 2022년 12월 49.7%).
- 전세가 사라졌다 — 올해 1~9월 전세 계약은 1년 새 −27.5%(11만 6,272 → 8만 4,287건), 월세는 −2.8%(9만 310 → 8만 7,740건).
- 전세보증 사고 — 주택도시보증공사(HUG) 집계로 2019년 3,442억 원 → 2024년 4조 4,896억 원(13배).
- 전세 가구 월 이자(가계동향) — 2019년 2분기 8만 6,793원 → 2026년 2분기 21만 1,965원(+144.2%). 같은 기간 자가 가구는 +66.1%.
- 같은 1억이면 월세가 가장 비싸다 — 서울 아파트 월세 전환율 4.8%로 월 40만 원 > 전세대출 이자(4.35%) 36만 원 > 예금 이자(3.14%) 26만 원.
15년 만에 처음 넘은 50%선
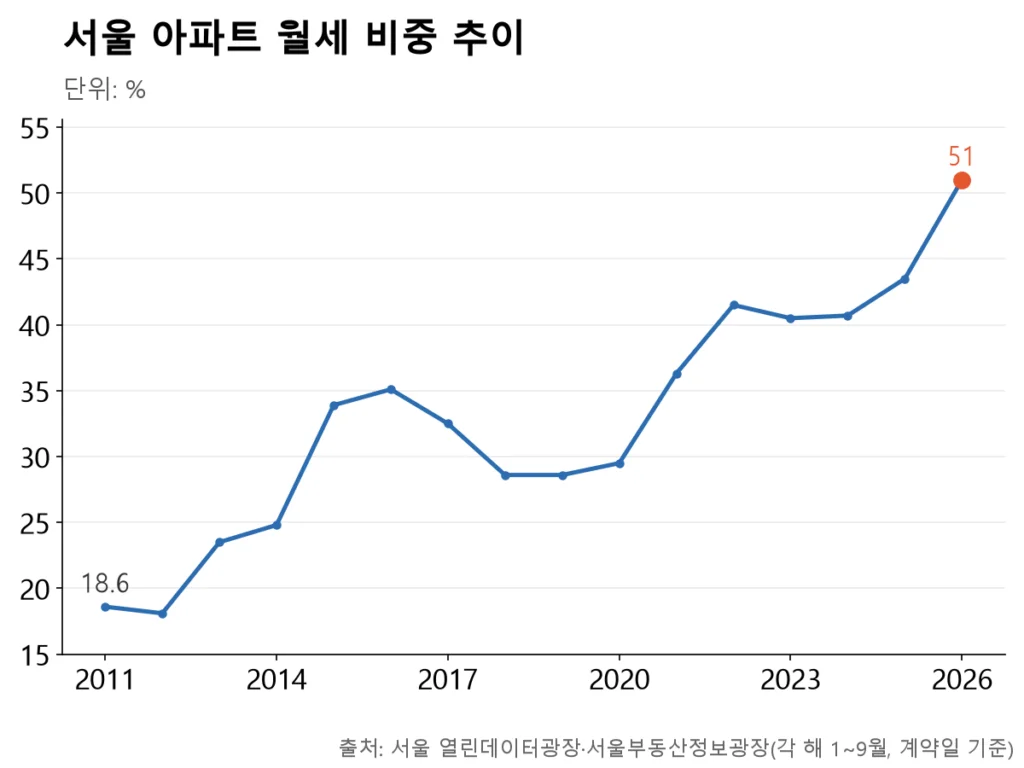
서울부동산정보광장이 집계한 올해 1~9월 서울 아파트 전월세 계약 17만 2,027건 가운데 월세가 8만 7,740건으로 51.0%였습니다. 2011년 같은 기간 18.6%에서 2016~2019년엔 28%대까지 내려갔다가 다시 올라, 지난해 1~9월 43.5%였고 올해 50%선을 넘었어요. 2011년부터 2025년까지 어느 한 달도 50%를 넘은 적이 없었습니다 — 월별 최고는 2022년 12월 49.7%였습니다.
참고로 서울 전체 주택(연립·단독·오피스텔 포함)으로 보면 월세 비중은 2022년에 이미 50.4%를 넘었고, 2025년에는 60.6%까지 올랐습니다. 아파트가 가장 늦게 50%선에 도달한 것이지요. 국토교통부 주택통계(신고일 기준)로 집계한 전국 전체 주택의 올해 1~8월 월세 비중은 68.5%, 비아파트는 80.6%에 달합니다.
월세가 는 게 아니라 전세가 줄었다
앞선 몇 년의 월세 비중 상승은 ‘월세 거래가 늘어난 결과’였습니다. 그런데 올해는 반대입니다. 올해 1~9월 서울 아파트 전세 계약은 1년 사이 27.5% 줄었고(11만 6,272 → 8만 4,287건), 월세는 2.8% 줄었습니다(9만 310 → 8만 7,740건). 전세가 빠르게 사라지면서 비중의 산수가 뒤집힌 셈입니다.
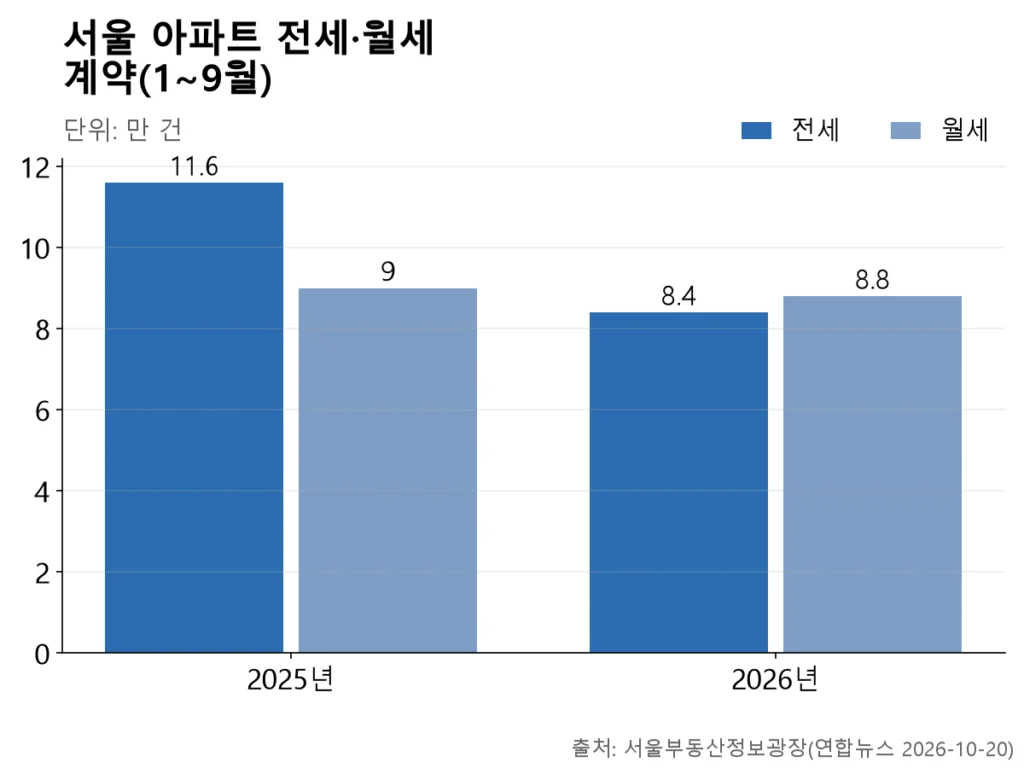
국토부 주택통계로도 방향은 같습니다. 2026년 8월 한 달 서울의 전세 신고 건수는 전년 동월 대비 −18.4%, 월세는 +5.6%였어요(국토부 2026-09-30). 다만 서울부동산정보광장은 계약일 기준이고 국토부는 신고일 기준이라, 세부 숫자는 두 자료가 조금씩 다릅니다.
전세가 위험해진 3년 — 전세사기와 규제
한국은행은 2025년 12월 「최근 주택시장 특징과 금융시스템 영향」에서 월세 거래 증가의 이유로 전세사기 등 보증금 반환 위험과 전세자금대출 규제 강화를 꼽았습니다(경향신문 2025-12-23 인용, 원문 미대조). 숫자로 보면 집주인이 보증금을 제때 돌려주지 못한 전세보증 사고액이 몇 년 사이 급격히 불었습니다. HUG 집계로 2019년 3,442억 원이었던 사고액은 2024년 4조 4,896억 원으로 약 13배가 됐어요.
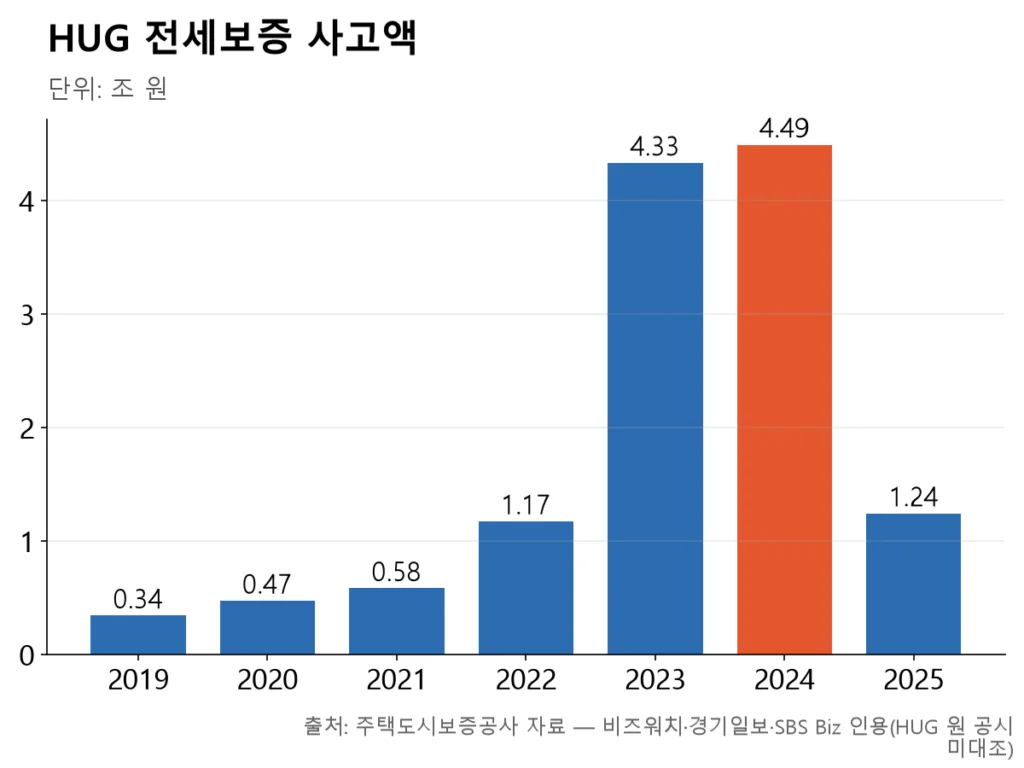
2025년에는 사고액이 1조 2,446억 원으로 전년보다 72.3% 줄었고, HUG가 집주인 대신 세입자에게 돌려준 돈(대위변제액)도 2024년 3조 9,948억 원에서 2025년 1조 7,935억 원으로 처음 줄었습니다. 그래도 2019년(2,836억 원)과 비교하면 여전히 6배가 넘습니다. 규제 쪽에서는 금융위원회가 2025년 6월 수도권·규제지역 전세대출 보증비율을 90%에서 80%로 낮추고 소유권 이전 조건부 전세대출을 금지했으며, 2025년 10월에는 1주택자 전세대출 이자를 DSR(총부채원리금상환비율)에 반영했습니다. 2026년 8월에는 비거주 1주택자 전세대출을 원칙 금지하는 대책이 발표됐지만, 시행은 2027년 1월 1일이라 올해 전세 감소의 직접 원인으로 보기는 어렵습니다.
전세에 남은 집도 — 월 이자 7년 새 2.4배
국가데이터처 가계동향조사 「주거형태별 가구당 월평균 가계수지」(KOSIS DT_1L9U116) 원표로 보면, 전세로 사는 가구가 한 달에 내는 평균 대출 이자는 2019년 2분기 8만 6,793원에서 2026년 2분기 21만 1,965원으로 늘었어요(+144.2%). 같은 기간 자가 가구는 10만 1,754원 → 16만 9,041원(+66.1%)이었습니다. 2019년에는 자가 가구가 이자를 더 냈는데, 지금은 전세 가구가 한 달 4만 원 넘게 더 냅니다.
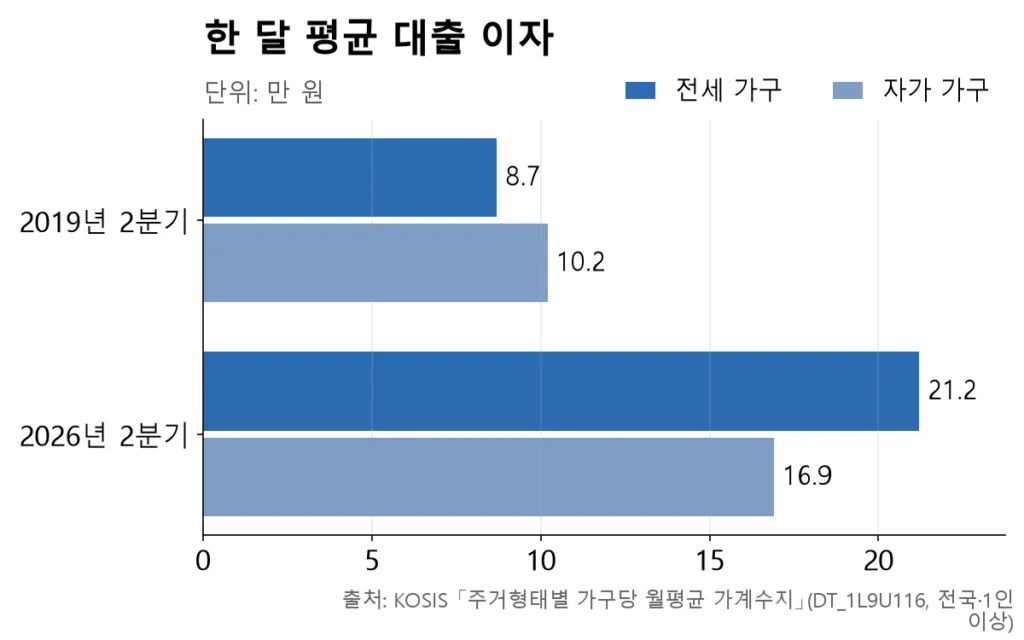
주의할 점이 두 가지 있습니다. 첫째, 가계동향조사의 ‘이자비용’은 그 가구의 모든 대출 이자(주택담보대출·전세자금대출·신용대출 등 전체)여서 ‘전세대출만의 이자’가 아닙니다. 둘째, 전세 가구가 자가 가구보다 이자를 더 낸 분기는 2022년부터 거의 매 분기 이어졌고, 최고는 2026년 2분기가 아니라 2023년 2분기(21만 4,319원)였습니다. 그 뒤 2024년 4분기 14만 5,913원까지 내려갔다가 다시 올라오는 흐름입니다.
표본조사이긴 하지만 가계동향조사 안에서 ‘전세로 사는 가구’의 비중도 줄고 있습니다. 2021년 3분기 17.0%(최고)에서 2026년 2분기 12.71%로 이 표의 최저치입니다. 전세로 사는 가구 자체가 줄고, 남아 있는 가구는 이자가 무거워진 셈이에요.
같은 1억이면 — 월세 vs 전세대출 vs 예금
보증금 1억 원을 기준으로 ‘월세로 돌리면’, ‘대출로 전세금을 마련하면’, ‘예금으로 두면’ 한 달에 드는 돈을 공식 금리로 계산해 보면 이렇습니다. 모두 2026년 8월 기준이에요(계산 = 1억 × 연이율 ÷ 12).
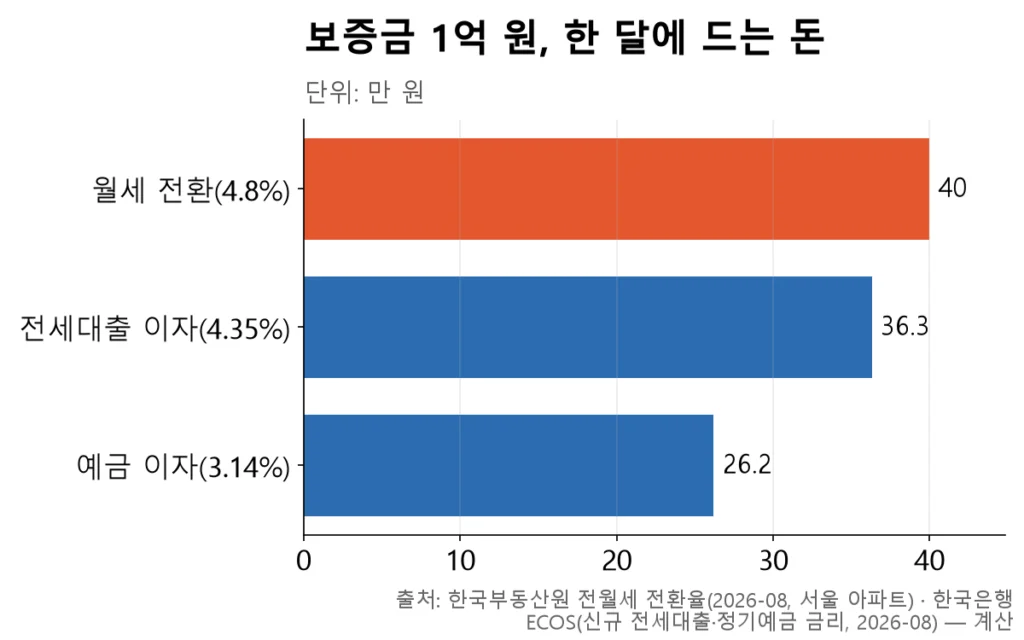
결과는 월세 전환(40만 원) > 전세대출 이자(36만 원) > 예금 이자(26만 원) 순입니다. 지금은 같은 집이면 월세가 가장 비싸고, 대출로 전세를 유지하는 것도 ‘내 돈을 예금에 두고 포기한 이자’보다 비쌉니다. 2026년 8월 서울 아파트 평균 전세 6억 4,100만 원(한국부동산원)을 전부 월세로 바꾸면 월 약 256만 원(계산)입니다. 다만 이 계산엔 전세대출 한도·보증금을 떼일 위험(앞의 HUG 사고)은 반영돼 있지 않습니다.
참고로 전환율 자체는 올해 서울 아파트 기준 4.8%이지만, 전국 주택 종합은 6.8%(한국부동산원 2026년 8월) — 같은 1억이라도 비아파트까지 포함한 전국 평균으로는 월 57만 원 수준이 됩니다. 아파트와 비아파트, 수도권과 지방의 체감이 크게 다르다는 뜻이에요.
자료를 읽을 때 — 숫자가 세 가지로 나뉘는 이유
- 기준이 세 가지 섞여 있습니다 — 서울부동산정보광장·서울 열린데이터광장(계약일) / 국토부 주택통계(신고일) / 대법원 등기정보광장(확정일자). 같은 ‘서울 아파트 2025년’이라도 44.0%(원자료 직접 집계)·44.5%(연합 기사)·44.8%(국토부)로 조금씩 다릅니다. 한 그래프에서는 한 기준만 섞지 않고 봅니다.
- ‘월세’엔 보증금이 큰 반전세·보증부 월세가 포함됩니다 — ‘보증금 거의 없는 순수 월세’만을 뜻하지 않아요.
- 2021년 6월 임대차 신고제 이전은 확정일자를 받은 계약만 집계돼 월세(특히 소액 보증금)가 덜 잡혔을 수 있습니다. 2011년과 2026년을 한 선으로 이을 땐 이 점을 염두에 두어야 합니다.
- 2026년 ‘첫 50% 돌파’는 1~9월 누계입니다. 연간 확정치는 아직이며, 늦게 들어온 신고·계약 해제로 숫자가 바뀔 수 있습니다(연합뉴스 기사도 밝힘). 국토부도 전월세 거래량은 국가승인통계가 아니라고 명시합니다.
- 가계동향조사의 ‘전세 가구 이자’는 그 가구의 모든 대출 이자이며, ‘전세 가구’는 ‘지금 사는 집이 전세’인 가구를 뜻합니다.
참고로 긴 시계열의 ‘전세가율·전월세 전환율’은 한국부동산원의 공개 자료만으로는 장기 추이를 공식 수치로 받기 어렵습니다(월간 보고서 그림만 공개). 2017~2019년 국토부 연간 월세 비중 확정치도 보도자료에서 찾지 못했고, HUG 전세보증 사고액·대위변제액은 공사가 받은 숫자를 언론 보도를 통해 공개하는 방식이어서 이 글의 숫자는 공사 원 공시가 아닌 기사 기준입니다.
정리
서울 아파트 월세 비중이 15년 만에 처음 절반을 넘긴 건 월세가 폭증해서가 아니라 전세가 사라져서입니다. 한국은행은 그 배경으로 전세사기 이후 커진 보증금 반환 위험과 전세대출 규제 강화를 꼽았습니다. 전세에 남은 가구는 7년 사이 평균 월 이자가 2.4배가 됐고, 그렇다고 월세로 돌리면 같은 1억당 월 40만 원 — 전세대출 이자보다도 더 드는 상황입니다. 어느 쪽으로도 가볍지 않은 선택이 돼 가고 있습니다.
어썸뉴스 인스타그램 @awesome_news_kr
이 글은 어썸뉴스 카드뉴스의 조사 원문입니다. 매일 아침 숫자와 근거가 있는 뉴스를 카드뉴스로 전합니다. 인스타그램에서 보기 →
출처
- 서울 열린데이터광장 — 서울시 부동산 전월세가 정보(OA-21276) (2011~2025)
- 연합뉴스 — 1∼9월 서울 아파트 월세 비중 첫 51% 돌파 (2026-10-20)
- 국토교통부 — ’25년 12월 주택통계 (2026-01-30)
- 국토교통부 — ’26년 8월 주택통계 및 ’25년 주택건설실적 통계 확정치 (2026-09-30)
- 한국부동산원 — 2026년 9월 전국주택가격동향조사 (2026-10-15)
- 한국은행 — ECOS 151Y005·121Y006·121Y002(예금은행 전세대출 잔액·금리, 정기예금 금리) (2015-01~2026-08)
- 국가데이터처 가계동향조사(KOSIS) — 주거형태별 가구당 월평균 가계수지(DT_1L9U116) (2026-08-27 갱신)
- 경향신문 — 한은 ‘최근 주택시장 특징과 금융시스템 영향’ 인용 (2025-12-23)
- 비즈워치 — HUG 전세보증 사고액·대위변제액 보도 (2024-01-16)
- 경기일보 — HUG 2024·2025 전세보증 사고액 보도 (2026-01-18)
- SBS Biz — HUG 대위변제·미회수 보도
- 세계일보 — 자가 대출이자 66% 늘 때 전세는 144% 올라 (2026-10-18)
📊 이 글의 데이터 내려받기
이 글의 그래프·표 5개에 쓴 숫자를 CSV 파일 하나로 드립니다(엑셀·구글 시트에서 열림). 인용할 때는 원 출처와 이 글 주소를 함께 적어 주세요.
CSV 내려받기