2026년 10월 22일 한국은행 금융통화위원회는 기준금리를 3.00%로 동결했습니다. 금통위원 7명 전원이 찬성한 결정이었지만, 결정문 마지막엔 ‘추가 인상의 시기와 속도 등을 결정해 나갈 것’이라는 문장이 들어갔습니다. 올해(2025년 말 대비 10월 22일) 주요 8개국 중 5곳이 금리를 올렸고, 내린 나라는 한 곳도 없었습니다. 이 글에서는 각 중앙은행 공식 자료로 모은 8개국 금리 추이, 과거 정점·바닥과의 비교, 그리고 한국 주담대 금리까지 자세히 살펴봅니다.
한눈에 보기
- 한국은행 10월 22일 3.00% 동결 — 금통위원 7명 전원 찬성, ‘추가 인상’ 예고
- 올해 주요 8개국 중 5곳 인상, 0곳 인하 — 호주 +1.00%p(4번), 한국·유로존·일본 +0.50%p, 미국 +0.25%p
- 한국·미국은 3년 만의 인상 — 한국 3년 6개월, 미국 3년 2개월 만
- 일본 1.25%는 1995년 이후 최고(무담보 콜금리 월평균 기준)
- 신규 주담대 금리 2026년 8월 4.66% — 2022년 11월 이후 최고, 기준금리 동결기에도 먼저 올랐다
10월 22일 한국은행: 3.00% 동결, 그런데 ‘추가 인상’ 예고
한국은행 금융통화위원회는 2026년 10월 22일 기준금리를 3.00%로 동결했습니다. 7명 전원 찬성한 만장일치 결정이었습니다. 7월과 8월에 각각 0.25%p씩 두 번 올린 뒤라 ‘두 차례 인상의 파급영향을 점검할 필요’가 있다는 이유였습니다.
다만 결정문 마지막 문장이 눈에 띕니다. ‘물가·경기 흐름 및 금융안정 상황을 면밀히 점검하면서 추가 인상의 시기와 속도 등을 결정해 나갈 것’이라고 적었습니다. 멈춘 게 아니라, 다음에 더 올릴지를 가늠하기 위해 숨을 고른 셈입니다.
| 시점 | 결정 | 기준금리 |
|---|---|---|
| 2025년 5월 | 인하 | 2.50% |
| 2026년 7월 | 인상 | 2.75% |
| 2026년 8월 | 인상 | 3.00% |
| 2026년 10월 22일 | 동결(7명 전원) | 3.00% |
한국은행의 세계 경제 진단도 물가 쪽에 무게가 실려 있습니다. 세계 물가는 에너지 가격 상승·공급망 차질로 당분간 높은 오름세가 이어질 것이고, 장기 국채금리는 인플레이션 확대와 주요국 금리 인상 기대 등으로 큰 폭 상승했다는 겁니다. 국내는 수도권 주택가격 오름세가 다시 확대되고 있다는 점을 짚었습니다.
세계는: 올해 5곳이 올리고, 내린 곳은 없다
각 중앙은행 공식 자료로 2025년 말과 2026년 10월 22일 기준금리를 비교하면, 주요 8개국(한국·미국·유로존·일본·호주·영국·캐나다·중국) 중 5곳이 올렸고 3곳은 그대로였습니다. 올해 내린 나라는 한 곳도 없습니다.
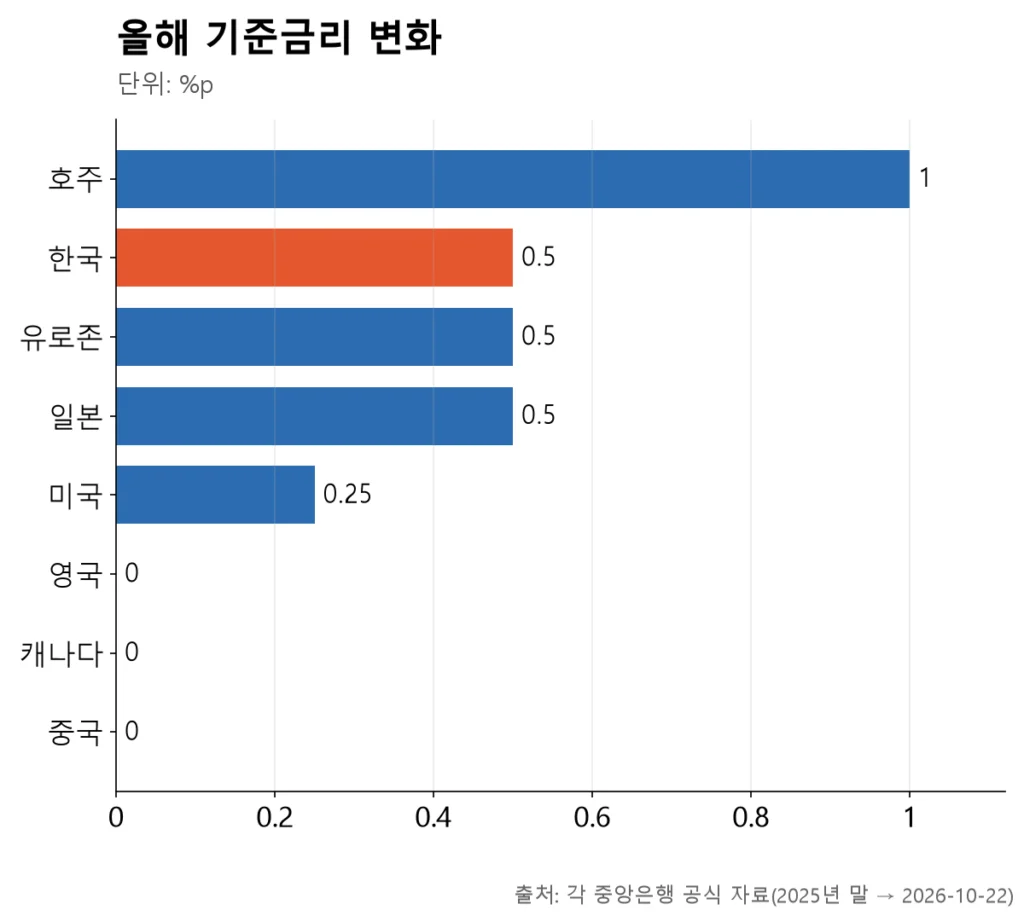
| 나라 | 2025년 말 | 2026-10-22 | 변화 |
|---|---|---|---|
| 호주 | 3.60% | 4.60% | +1.00%p (4번) |
| 한국 | 2.50% | 3.00% | +0.50%p |
| 유로존(예금) | 2.00% | 2.50% | +0.50%p |
| 일본 | 0.75% | 1.25% | +0.50%p |
| 미국(상단) | 3.75% | 4.00% | +0.25%p |
| 영국 | 3.75% | 3.75% | 0 |
| 캐나다 | 2.25% | 2.25% | 0 |
| 중국(LPR 1년) | 3.00% | 3.00% | 0 |
호주가 가장 적극적이었습니다. 2026년에만 2월·3월·5월·9월 네 차례에 걸쳐 모두 1.00%p를 올렸습니다. 미국 연준은 9월에 한 번(+0.25%p) 움직였지만, 그 한 번이 3년 2개월 만의 인상이라는 점에서 상징적이었습니다. 한국은행은 10월 결정문에서 ‘세계 물가가 에너지 가격 상승·공급망 차질로 당분간 높은 오름세를 나타낼 것’이라고 봤습니다.
7년 흐름: 정점 → 바닥, 그리고 다시 위로
지금의 숫자만 봐서는 전체 그림이 잘 그려지지 않습니다. 7년 흐름 안에서 보면 그림이 선명해집니다. 2020년 코로나 때 바닥을 찍은 금리가 2022~2023년 급등해 정점에 이르렀고, 2024~2025년에 다시 내려왔다가 2026년에 재차 오르기 시작한 모양입니다.
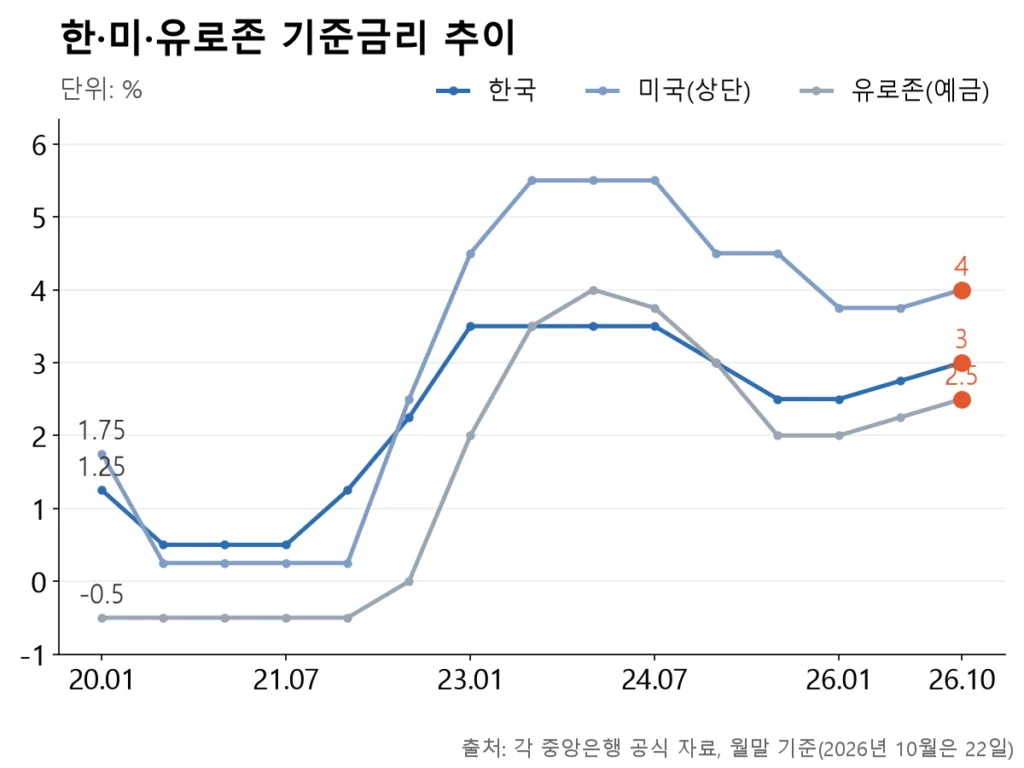
2026년 10월 22일 현재 미국은 4.00%, 한국은 3.00%, 유로존은 2.50%입니다. 바닥에서 미국은 +0.25%p, 한국은 +0.50%p, 유로존은 +0.50%p 올라와 있습니다. 한·미 금리 차는 1.00%p로, 여전히 미국이 높습니다.
기록: 3년 만의 인상, 31년 만의 금리
올해 인상의 의미는 ‘얼마나 오랜만의 변화인가‘에서도 드러납니다. 특히 일본의 1.25%는 1990년대 중반 이후 보지 못한 수준입니다.
| 나라 | 올해 움직임 | 기록 |
|---|---|---|
| 한국 | 7·8월 +0.50%p | 3년 6개월 만의 인상(2023-01 이후) |
| 미국 | 9월 +0.25%p | 3년 2개월 만의 인상(2023-07 이후) |
| 유로존 | 6·9월 +0.50%p | 약 2년 9개월 만의 인상(2023-09 이후) |
| 일본 | 6·9월 → 1.25% | 1995년 이후 최고(약 31년 만) |
| 호주 | 네 번 → 4.60% | 2011년 이후 최고(약 15년 만) |
일본의 궤적이 특히 극적입니다. 마이너스 금리(−0.1%)를 2024년 3월에야 끝냈는데, 그로부터 2년 반 만에 1.25%가 됐습니다. 호주의 4.60%는 2011년 11월 인하(4.75→4.50) 직전 이후 보지 못한 수준입니다.
우리 대출은: 주담대 금리, 기준금리보다 먼저 올랐다
기준금리는 10월 22일에 멈췄지만, 가계가 체감하는 대출 금리는 이미 먼저 움직였습니다. 한국은행 예금은행 가중평균금리(신규취급액 기준)로 보면 신규 주택담보대출 금리는 2025년 5월 3.87%에서 2026년 8월 4.66%까지 올랐습니다. 2022년 11월 이후 가장 높은 수치입니다(8월은 잠정).
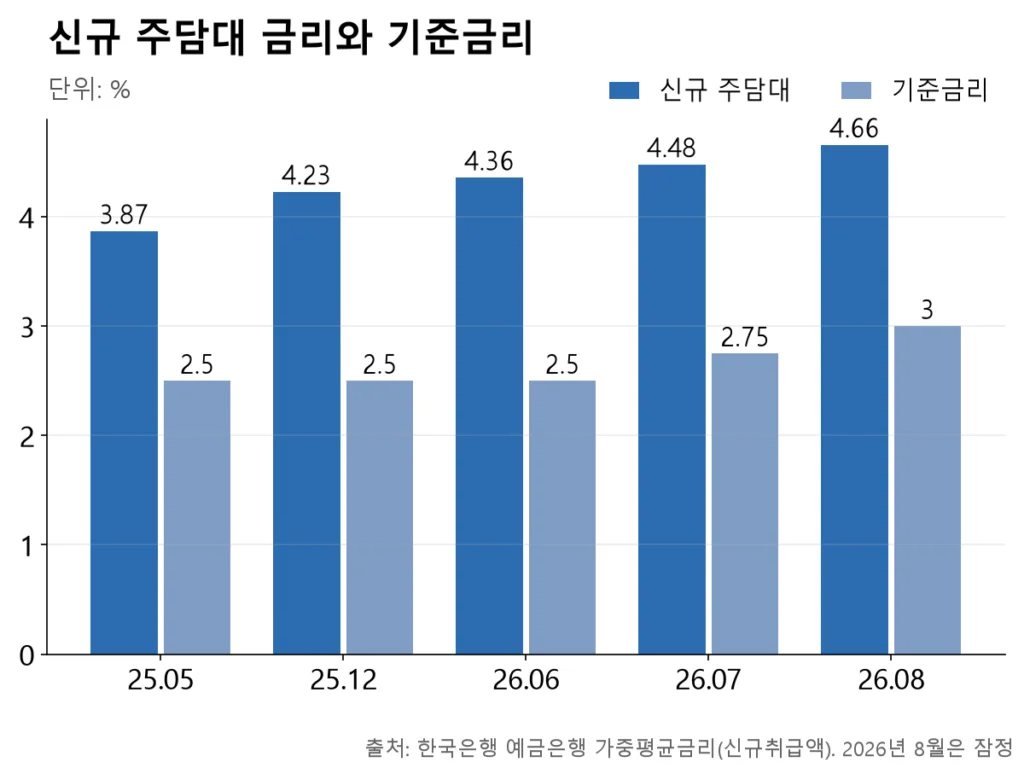
눈여겨볼 지점은 기준금리가 2.50%로 동결돼 있던 2025년 5월~2026년 6월 1년 넘는 기간입니다. 그 사이에도 신규 주담대 금리는 3.87%에서 4.36%로 0.49%p(계산) 올랐습니다. 은행채·국고채 같은 시장금리가 ‘곧 올리겠구나’라는 기대를 먼저 가격에 반영했기 때문입니다. 한국은행이 결정문에 ‘추가 인상’을 적은 만큼, 대출 금리 흐름도 계속 지켜볼 필요가 있습니다.
다음 결정: 10월 28~30일 사흘 사이, 네 곳이 줄줄이
10월 22일 한국의 결정은 끝이 아닙니다. 바로 다음 주, 사흘 사이 네 곳이 연이어 금리를 결정합니다. 모두 한국 시간 기준입니다.
| 한국 시간 | 나라 |
|---|---|
| 10월 28일 밤 | 캐나다 |
| 10월 29일 새벽 | 미국 (FOMC) |
| 10월 29일 밤 | 유로존 (ECB) |
| 10월 30일 낮 | 일본 (BOJ) |
| 11월 3일 낮 | 호주 |
| 11월 5일 밤 | 영국 |
| 11월 20일 오전 | 중국 (LPR) |
| 11월 26일 오전 | 한국 |
데이터를 읽을 때 주의할 점
표의 숫자를 그대로 비교할 때 조심할 지점이 몇 가지 있습니다.
- 나라마다 ‘대표 금리’가 다릅니다 — 미국은 연방기금 목표범위 상단, 유로존은 예금금리(DFR), 중국은 LPR 1년물, 일본은 무담보 콜금리를 정책 단계에 맞춘 값입니다. 수치만으로 ‘어느 나라가 더 높다’고 바로 비교하기는 어렵습니다.
- 날짜는 발효일 기준입니다 — 미국은 9월 16일 결정·17일 발효, 일본은 9월 18일 결정·24일 발효처럼 결정일과 1~7일 차이가 납니다.
- 일본의 ‘1995년 이후 최고’는 무담보 콜금리 월평균 기준(1995년 6월 1.28%)이고, 호주의 ’15년 만’은 호주중앙은행 표 기준입니다.
- 2026년 8월 신규 주담대 금리 4.66%는 잠정치이며, ‘지금 새로 받으면 받을 수 있는 금리’가 아니라 ‘예금은행이 실제로 새로 내준 주담대의 가중평균’이라는 점도 함께 보면 좋습니다.
정리
2026년 10월 22일, 한국은행은 기준금리를 3.00%로 멈춰 세웠습니다. 하지만 멈춤의 성격이 중요합니다. 결정문 마지막 문장은 ‘추가 인상의 시기와 속도‘를 결정하겠다는 쪽이지, ‘여기서 끝’이라는 쪽이 아닙니다.
세계 금리는 다시 오르는 중입니다. 올해 주요 8개국 중 5곳이 올렸고, 내린 곳은 한 곳도 없었습니다. 미국은 3년 2개월 만에, 유로존은 약 2년 9개월 만에, 일본은 1995년 이후 가장 높은 수준으로 올라섰습니다. 호주는 올해만 네 번 올렸습니다.
그 사이 한국의 대출 금리는 이미 먼저 움직였습니다. 기준금리가 2.50%로 묶여 있던 기간에도 신규 주담대 금리는 올랐고, 지금은 2022년 11월 이후 가장 높은 수준입니다. 한국은행의 다음 결정은 11월 26일, 그 전에 미국·유로존·일본·캐나다가 10월 28~30일 사흘간 줄줄이 결정합니다. 그 결과도 11월 결정을 앞두고 함께 볼 만합니다.
어썸뉴스 인스타그램 @awesome_news_kr
이 글은 어썸뉴스 카드뉴스의 조사 원문입니다. 매일 아침 숫자와 근거가 있는 뉴스를 카드뉴스로 전합니다. 인스타그램에서 보기 →
출처
- 한국은행 — 통화정책방향 보도자료(공보 2026-10-15호) (2026-10-22)
- 한국은행 — 한국은행 기준금리 추이
- 한국은행 — 예금은행 가중평균금리(신규취급액, 주택담보대출) — 2026년 8월 잠정
- 뉴욕 연방준비은행 — Effective Federal Funds Rate(EFFR) 자료
- 유럽중앙은행(ECB) — Deposit Facility Rate(DFR) 자료
- 일본은행 — 무담보 콜금리 통계(FM01 STRDCLUCON)
- 호주중앙은행(RBA) — Cash Rate 자료
- 영란은행(BoE) — Bank Rate(IUDBEDR) 데이터베이스
- 캐나다은행(BoC) — Target for the Overnight Rate(V39079)
- 중국 인민은행 / Chinamoney — LPR History
📊 이 글의 데이터 내려받기
이 글의 그래프·표 7개에 쓴 숫자를 CSV 파일 하나로 드립니다(엑셀·구글 시트에서 열림). 인용할 때는 원 출처와 이 글 주소를 함께 적어 주세요.
CSV 내려받기