직장인 세 명 중 한 명은 소득세를 한 푼도 내지 않습니다. 국세청 국세통계에 따르면 2024년 귀속 근로소득자 2,108만명 가운데 684만명(32.5%)이 ‘결정세액 0원’, 즉 면세자였습니다. 카드가 한 줄로 전한 이 숫자 뒤에는 세액공제 전환·명목임금 상승·물가·과세 기준선 동결이 얽혀 있습니다. 이 글에서는 11년간의 흐름, 소득 구간별 편차, 주요국 비교, 그리고 ‘기준을 물가만큼 올려야 한다’는 논의의 근거와 반박까지 재료의 숫자로 정리했습니다.
한눈에 보기
- 2024년 귀속 근로소득자 2,108만명 중 684만명(32.5%) 이 결정세액 0원(국세청).
- 면세자 비율은 2014년 48.1% → 2024년 32.5%. 최근 3년은 33% 안팎으로 감소폭이 작아졌어요.
- 총급여 5천만원 이하는 45.6%가 면세, 8천만원 초과는 0.13%뿐(2023년 귀속·언론 인용).
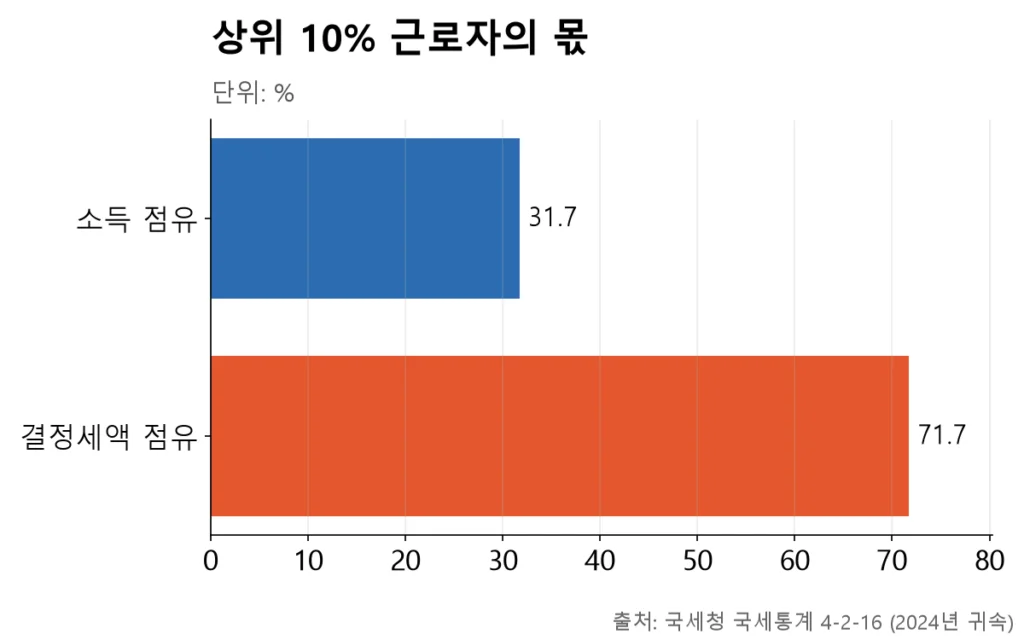
- 상위 10%가 근로소득의 31.7% 를 벌고, 근로소득세(결정세액)의 71.7% 를 냅니다(2024년 귀속).
- 기본공제 150만원은 2009년부터, 근로소득공제표는 2014년부터 그대로. 하위 과표만 2023년에 15년 만에 조정됐어요.
‘면세자’란 정확히 무슨 뜻인가요
국세청이 말하는 면세자(과세미달자)는 연말정산 결과 최종 결정세액이 0원인 근로자를 말합니다. 소득이 없다는 뜻이 아니라, 각종 소득·세액공제를 적용하고 나면 낼 소득세가 남지 않았다는 뜻입니다. 4대보험료·부가가치세 같은 다른 세·부담은 별개입니다.
정의는 한 번 바뀌었습니다. 2013년 귀속까지는 ‘과세표준이 없는 자’였고, 2014년 귀속부터는 ‘결정세액이 없는 자’ 로 바뀌었습니다. 같은 해 일부 소득공제를 세액공제로 전환한 조치와 맞물려 있어, 2013년(32.4%)과 2014년(48.1%) 값을 한 줄로 잇는 그래프는 오해를 부릅니다. 표를 볼 때 이 점을 먼저 알아두는 게 좋습니다.
11년 추이 — 48.1%에서 32.5%로
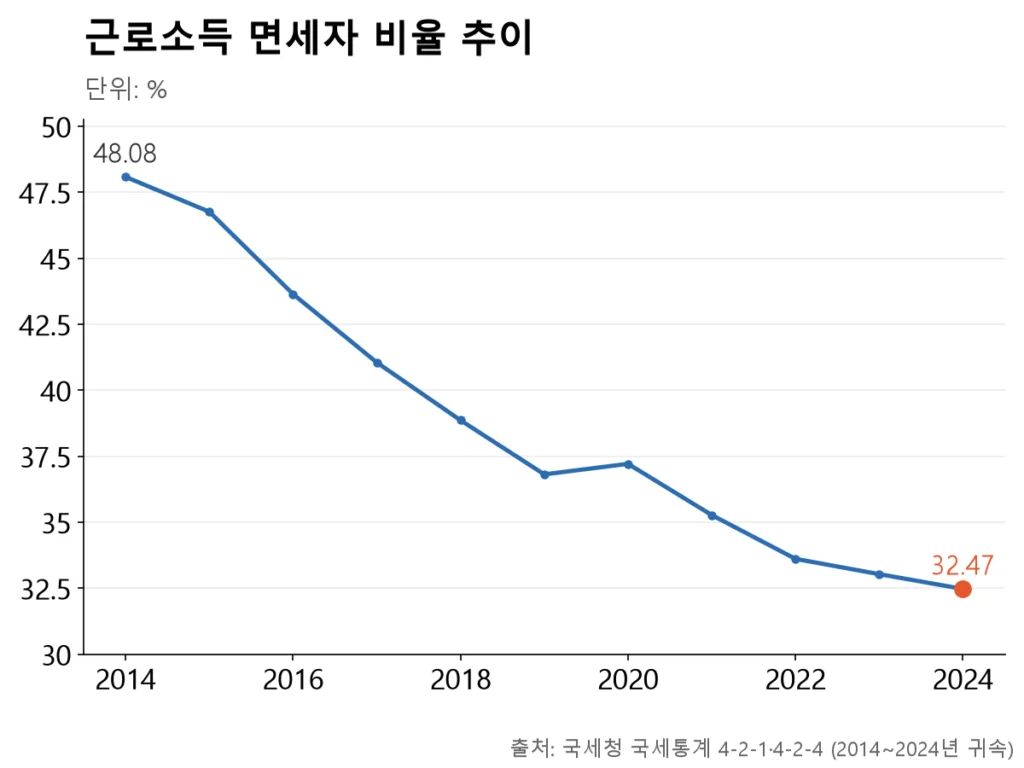
2014년의 48.1%는 세액공제 전환과 이듬해 연말정산 보완대책(2014년 소득분 소급)이 겹쳐 튀어 오른 고점입니다. 이후 매년 내려와 2019년 36.8%까지 갔다가 2020년(37.2%)에는 잠시 오른 뒤 다시 하락했습니다. 2022년 33.6% → 2023년 33.0% → 2024년 32.5%로 최근 3년은 감소폭이 0.6%p, 0.5%p 수준으로 작아졌습니다.
흥미로운 점은 2024년의 32.5%가 세액공제 전환 직전인 2013년의 32.4%와 거의 같은 수준이라는 것입니다. 10년 넘게 굽이쳐 온 결과가 출발점 근처로 돌아왔다는 뜻이기도 합니다.
| 귀속연도 | 면세자(명) | 비율 | 전년 대비 |
|---|---|---|---|
| 2014년 | 8,023,836 | 48.08% | 기준 변경 |
| 2015년 | 8,104,230 | 46.76% | -1.3%p |
| 2016년 | 7,741,942 | 43.64% | -3.1%p |
| 2017년 | 7,390,802 | 41.05% | -2.6%p |
| 2018년 | 7,219,101 | 38.86% | -2.2%p |
| 2019년 | 7,054,651 | 36.81% | -2.1%p |
| 2020년 | 7,255,196 | 37.21% | +0.4%p |
| 2021년 | 7,039,974 | 35.27% | -1.9%p |
| 2022년 | 6,902,372 | 33.61% | -1.7%p |
| 2023년 | 6,887,644 | 33.03% | -0.6%p |
| 2024년 | 6,844,016 | 32.47% | -0.6%p |
누가 안 내고 있나 — 5천만원 이하 45.6%, 8천만원 초과 0.13%
면세자 비율은 소득 구간에 따라 극단적으로 갈립니다. 조사 자료에 인용된 언론 보도(2023년 귀속 기준)로 보면 총급여 5천만원 이하 근로자의 45.6%가 면세인 반면, 8천만원 초과에서는 0.13%만 면세입니다. 사실상 중간·저소득 구간에서 면세자 대부분이 나오고, 고소득 구간에서는 거의 모두가 세금을 냅니다.
세금을 나눠 지는 몫도 마찬가집니다. 국세청 근로소득 분위별 통계(4-2-16)에 따르면 2024년 귀속 근로소득 상위 10%가 전체 총급여의 31.7% 를 벌고, 결정세액의 71.7% 를 냈습니다. 세수 증가분의 편중도 뚜렷합니다. 국회예산정책처(NABO)에 따르면 2014~2023년 결정세액 증가분 34.4조원 가운데 84%(28.9조원)가 총급여 8천만원 초과 구간에서 나왔습니다.
국제 비교 — 조심해서 읽어야 하는 표
카드에도 실린 국제 비교표는 나라마다 기준 연도와 공제 구조가 달라 딱 맞는 비교가 아니라는 점을 먼저 짚어 둡니다. 카드에서 인용한 언론 보도값을 정리하면 다음과 같습니다.
| 국가 | 기준 연도 | 면세자 비중 | 한국과 차이 |
|---|---|---|---|
| 한국 | 2024년 | 32.5% | — |
| 미국 | 2019년 | 31.5% | -1.0%p |
| 캐나다 | 2017년 | 17.6% | -14.9%p |
| 호주 | 2018년 | 15.5% | -17.0%p |
| 일본 | 2020년 | 15.1% | -17.4%p |
정부가 물가연동제에 신중한 논거 하나가 여기에 있습니다. 재료에 인용된 2026년 6월 정부 설명은 한국 면세자 비중이 이미 미국(27.3%)·일본(13.7%)보다 높다는 점을 근거로 들었습니다. 다만 이 수치들도 각국 기준연도가 명시되지 않아, 카드의 표(31.5%·15.1% 등)와 조금 다릅니다. 어느 표를 쓰든 ‘기준 연도를 함께 밝히기’ 가 원칙입니다.
덧붙이면, 2020년 한국 값(37.2%)이 아직도 여러 그래픽에 ‘현재’ 값처럼 쓰이는 경우가 있습니다. e-나라지표의 관련 표가 2020년 귀속에서 갱신이 멈춰 있기 때문입니다. 최신은 2024년 귀속 32.5%(684만명) 로, 국세통계포털(TASIS)에서 확인할 수 있습니다.
왜 줄었나 ① — 기준선이 오래 그대로
면세자가 줄어드는 첫 번째 이유는 소득세를 계산할 때 쓰이는 여러 기준선이 오랫동안 조정되지 않았다는 점입니다. 재료의 법령 대조로 확인된 ‘동결 기준’은 다음과 같습니다.
- 기본공제 1인당 150만원: 2009년 소득분부터 2026년 현행까지 그대로.
- 부양가족 소득요건 ‘소득금액 100만원’: 1990년대부터 그대로(2016년에 ‘근로소득만 있으면 총급여 500만원’ 한 번 완화).
- 근로소득공제 구간·공제율(500만·1,500만·4,500만·1억 / 70·40·15·5·2%): 2014년 귀속부터 그대로.
- 근로소득세액공제 한도 74만원(총급여 3,300만원 이하): 2014년 귀속(2015.5 개정 소급) 이후 그대로.
- 과표 8,800만원 경계(24%→35%): 2008년부터 그대로.
다만 ‘모든 기준이 옛날 그대로’라는 표현은 과장입니다. 하위 과표 구간은 2023년 귀속부터 1,200만·4,600만원 → 1,400만·5,000만원으로 15년 만에 한 번 올랐고, 2025년부터 자녀세액공제도 인상됐습니다(1명 25만·2명 55만·셋째부터 40만원). 다만 국회입법조사처 조사관이 국회 토론회에서 지적했듯, 2023년 조정폭(+16.7%·+8.7%)은 같은 기간 누적 물가상승률 25.5%의 1/3~2/3 수준에 그친다는 평가가 있습니다.
왜 줄었나 ② — 명목임금은 물가보다 빨리 올랐다
두 번째 이유는 월급 자체가 늘어서입니다. 고용노동부 사업체노동력조사의 상용 1인 이상 사업체 월평균 임금총액(명목) 은 2014년 2,904천원에서 2024년 4,079천원으로 약 40.5% 올랐습니다. 같은 기간 소비자물가는 누적 약 21.2% 상승. 따라서 실질임금은 약 16% 오른 셈이고, 명목 기준의 면세점을 넘어서는 사람이 늘어난 것은 자연스러운 결과입니다.
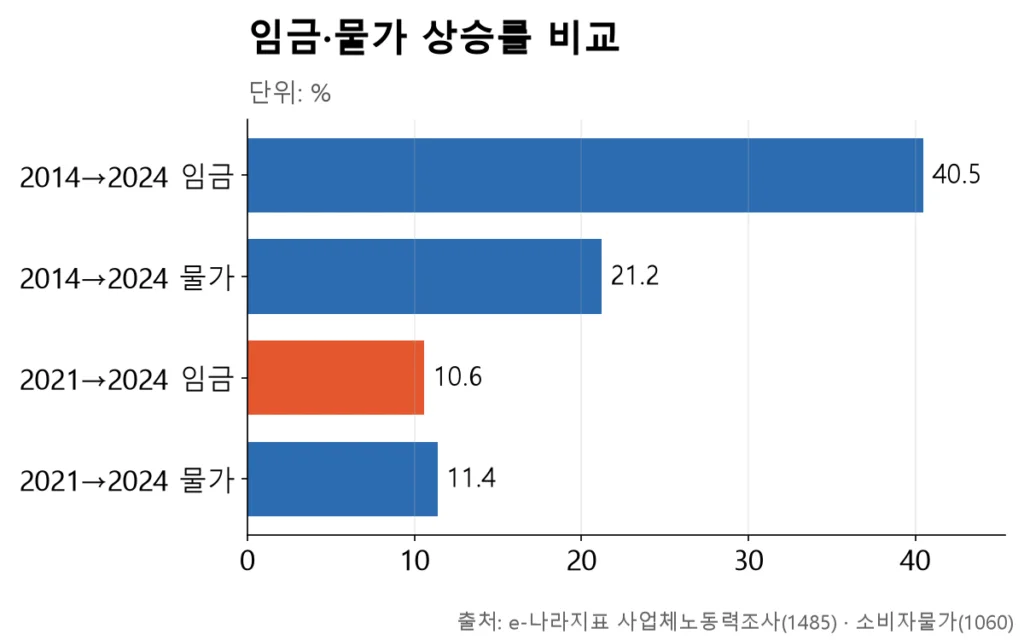
그런데 최근 구간을 잘라 보면 그림이 조금 달라집니다. 2021~2024년 평균 명목임금은 +10.6%로 오른 반면, 물가는 +11.4% 올라 실질임금은 약 -0.7%였습니다. 그런데도 같은 기간 면세자 비율은 35.3% → 32.5%로 계속 내려왔습니다. 실질소득이 늘지 않은 채 면세자가 준 셈이고, 이 대목이 ‘기준을 물가만큼은 올려야 한다’는 주장의 가장 강한 근거입니다.
물론 원인이 하나만 있는 것은 아닙니다. 2021~2022년에는 총급여 8천만원 초과 신고인원이 크게 늘어난 구성 효과가 있었고, 최저임금이 2014년 5,210원에서 2024년 9,860원으로 89.3% 상승(실질 약 +56%) 하면서 저임금층이 면세점을 넘은 것도 큰 몫입니다. 실제로 NABO 자료에서 총급여 2천만원 이하 신고인원은 2014년 750만명 → 2023년 543만명으로 줄었고, 2~4천만원 구간은 467만명 → 727만명으로 늘었습니다.
정부·연구기관의 진단
기획재정부와 국회입법조사처, 조세재정연구원의 시각은 결이 조금씩 다릅니다.
- 기재부(2018.3.29 해명) — 현행 공제를 그대로 두어도 임금 상승 때문에 2~3년 내 면세자 비율이 세액공제 전환 전(32.4%) 수준에 이를 것.
- 국회입법조사처(2020) — 2015년 이후 면세자 하락은 ‘명목임금 상승 등의 영향’.
- 조세재정연구원(2026.6 재정포럼, 김문정) — 2019→2022년 근로소득세 증가 중 ‘물가로 인한 과표구간 상승효과’의 기여도는 구간별 11~46%. 하위 구간 이동은 신규 소득자 유입 효과가 더 컸다며 물가연동 도입에 ‘신중할 필요’ 를 밝혔다.
- 정부(2026.6) — 면세자 비중이 이미 주요국보다 높고 감세효과가 고소득층에 쏠린다는 이유로 물가연동에 부정적.
재료에 실린 조세연 원문의 요지는 이렇습니다. 6% 세율 구간에서 15% 구간으로 이동한 사람 수(약 110만명)가 6% 구간에서 감소한 사람 수(약 40만명)의 약 2.7배였다는 것입니다. 즉 과표구간이 조정되지 않아서 넘어간 것이 아니라, 해당 구간에 새로 진입한 소득자가 많았다는 해석입니다. 22대 국회에서는 여야 모두 과표 물가연동 개정안을 냈고, 기본공제를 물가에 연동하는 안도 있습니다.
OECD는 뭐라고 하나
OECD의 Taxing Wages 2023에 따르면 소득세 과표를 물가에 자동 연동하는 나라는 17개국입니다. 한국은 필요할 때마다 국회가 정하는 ‘재량 조정’ 국가로 분류됩니다. 다만 OECD도 지적합니다. 물가에 연동하더라도 실질임금이 오르면 세부담이 늘어나는 fiscal drag는 막지 못한다는 점입니다. ‘기준만 고치면 면세자 감소가 멈춘다’고 단정할 수는 없다는 뜻입니다.
숫자를 읽을 때 주의할 점
- ‘2014년 48.1% → 2024년 32.5%’를 이어서 읽지 말기. 2014년은 세액공제 전환과 이듬해 보완대책(소급)으로 튄 고점입니다. 정의 자체도 그때 바뀌었어요.
- ‘매년 줄어든다’는 정확하지 않아요. 2020년(37.2%)은 전년보다 올랐고, 2022~2024년은 33% 안팎에서 거의 정체입니다.
- ‘면세’는 소득세만 안 낸다는 뜻이에요. 4대보험·부가가치세 등은 냅니다.
- 5천만원 이하 45.6%·8천만원 초과 0.13%는 2023년 귀속 언론 인용값입니다. 원자료(국세통계 4-2-4)에서 계산하면 기준 잡는 방식에 따라 45.6%·45.8%로 조금 갈릴 수 있어요.
- 국제비교표는 기준 연도가 제각각입니다. 나라 이름과 함께 연도를 반드시 붙여 읽으세요.
- 세수 증가분의 84%는 8천만원 초과 구간에서 나왔어요. ‘평범한 직장인 세금이 급증했다’는 서술은 과장이 될 수 있습니다.
정리
2024년 귀속 근로소득자 2,108만명 중 684만명이 소득세 결정세액 0원이었습니다. 32.5%라는 숫자는 2014년의 48.1% 고점에서 내려온 결과이자, 세액공제 전환 직전인 2013년(32.4%) 수준으로 돌아온 지점이기도 합니다. 여기에는 임금이 오른 몫, 최저임금과 저임금층의 이동, 그리고 기본공제 150만원·근로소득공제표처럼 오래 멈춰 있는 기준선의 몫 이 함께 섞여 있습니다.
‘물가만큼 오른 월급에도 세금이 붙는 부분은 고쳐야 한다’는 주장은 재료의 여러 근거로 뒷받침됩니다. 반대편에는 ‘한국 면세자 비중이 이미 높고, 감세는 고소득층에 쏠린다’는 정부·조세연의 신중론이 서 있습니다. 32.5%라는 한 줄 뒤에 있는 이 두 층위를 함께 놓고 볼 때, 통계는 비로소 판단의 재료가 됩니다.
어썸뉴스 인스타그램 @awesome_news_kr
이 글은 어썸뉴스 카드뉴스의 조사 원문입니다. 매일 아침 숫자와 근거가 있는 뉴스를 카드뉴스로 전합니다. 인스타그램에서 보기 →
출처
- 국세청·KOSIS — 국세통계 4-2-1 근로소득세 신고현황 (TX_13301_A035) (2024년 귀속)
- 국세청·KOSIS — 국세통계 4-2-4 과세대상근로소득 규모별 결정세액 유무 (DT_13301N_A424) (2024년 귀속)
- 국세청·KOSIS — 국세통계 4-2-16 근로소득 분위별 신고현황 및 점유비 (DT_133001N_4216) (2024년 귀속)
- 국세청·e-나라지표 — e-나라지표 ‘근로소득세 신고(지급조서 제출)현황’ idx_cd=1126
- 한국경제 — 직장인 3명 1명 소득세 0원…면세자 비율 33% (2025-10-04)
- 한국경제 — 2024년 근로소득 상위 10%가 전체 세금의 71.7% (2026-01-05)
- 이데일리 — 이데일리 마켓인 근로소득 면세자 추이 보도 (2026-01-07)
- 국회예산정책처 — 최근 근로소득세 증가 요인 및 시사점 (NABO FOCUS 105) (2025-04-29)
- 한국조세재정연구원 — 재정포럼 2026.6 (김문정 ‘근로소득세 물가연동제 검토’) (2026-06)
- 뉴스핌 — 고광효 세제실장 ‘하위 과표 조정 15년 만’ 브리핑 보도 (2022-07-21)
- 국가법령정보센터 — 소득세법 시행본 (제50·55·59조)
- 고용노동부·e-나라지표 — e-나라지표 ‘월평균 임금총액’ idx_cd=1485
- 통계청·e-나라지표 — e-나라지표 ‘소비자물가지수’ idx_cd=1060
- 아시아경제 — 입법조사처 조사관의 ‘누적 물가상승률 1/3~2/3’ 발언 보도 (2025-07-11)
- 파이낸셜뉴스 — 정부의 소득세 물가연동 신중 입장 보도 (2026-06-16)
- OECD — Taxing Wages 2023 (2023)
- 국세청 — 2023년 귀속 근로소득 연말정산 보도참고자료 (2024-12-19)
- 대한민국 정책브리핑 — 기재부 2018.3.29 해명 (임금 상승과 면세자 전망) (2018-03-29)
📊 이 글의 데이터 내려받기
이 글의 그래프·표 5개에 쓴 숫자를 CSV 파일 하나로 드립니다(엑셀·구글 시트에서 열림). 인용할 때는 원 출처와 이 글 주소를 함께 적어 주세요.
CSV 내려받기