6억원을 30년 원리금균등으로 빌린다고 치면, 첫해에 내는 이자만 3,148만원입니다. 1년 전 5대 은행 실제 평균 금리(4.06%)로 계산했을 때(2,417만원)보다 731만원 더 나가는 돈이지요. 카드뉴스 한 장에서 다 담기 어려웠던 숫자들 — 은행채가 왜 뛰었는지, 서울에서 대출을 얼마나 받고 있는지, 미국은 어떤 상황인지, 그리고 여기서 금리가 1%p만 더 오르면 이자가 얼마나 더 늘어나는지 — 를 이 글에서 하나씩 풀어 보겠습니다.
한눈에 보기
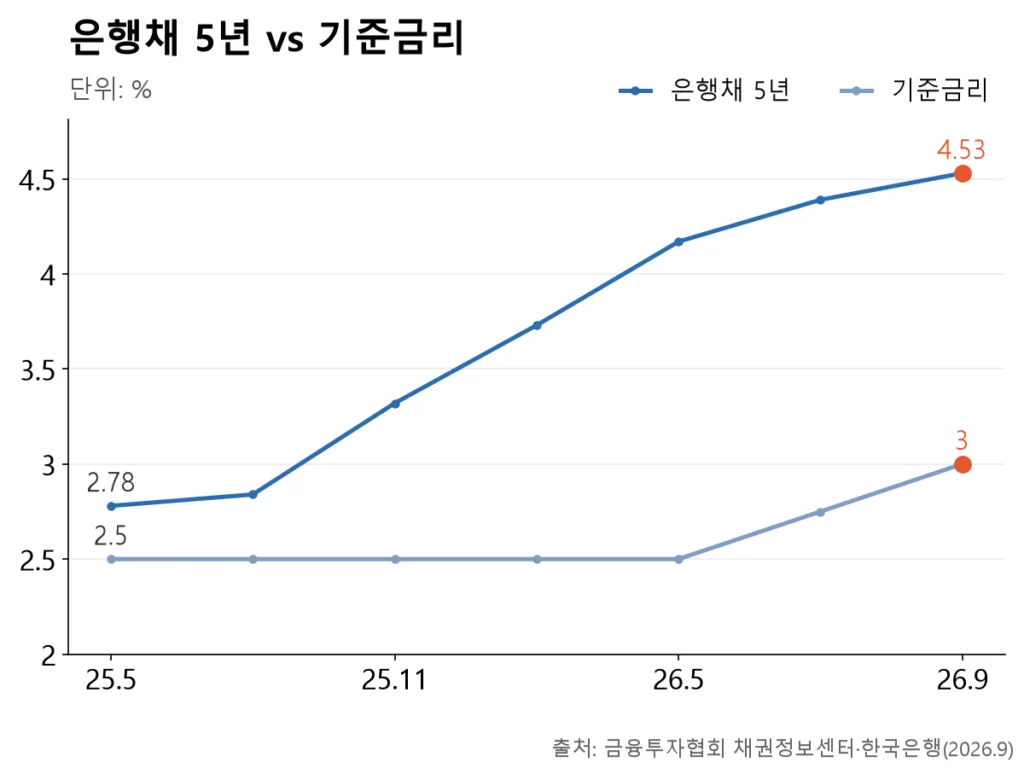
- 은행채 5년(AAA): 2025년 5월 월평균 2.78% → 2026년 9월 4.53%. 기준금리(2.50→3.00%) 인상 폭보다 3~4배 크게 움직였습니다.
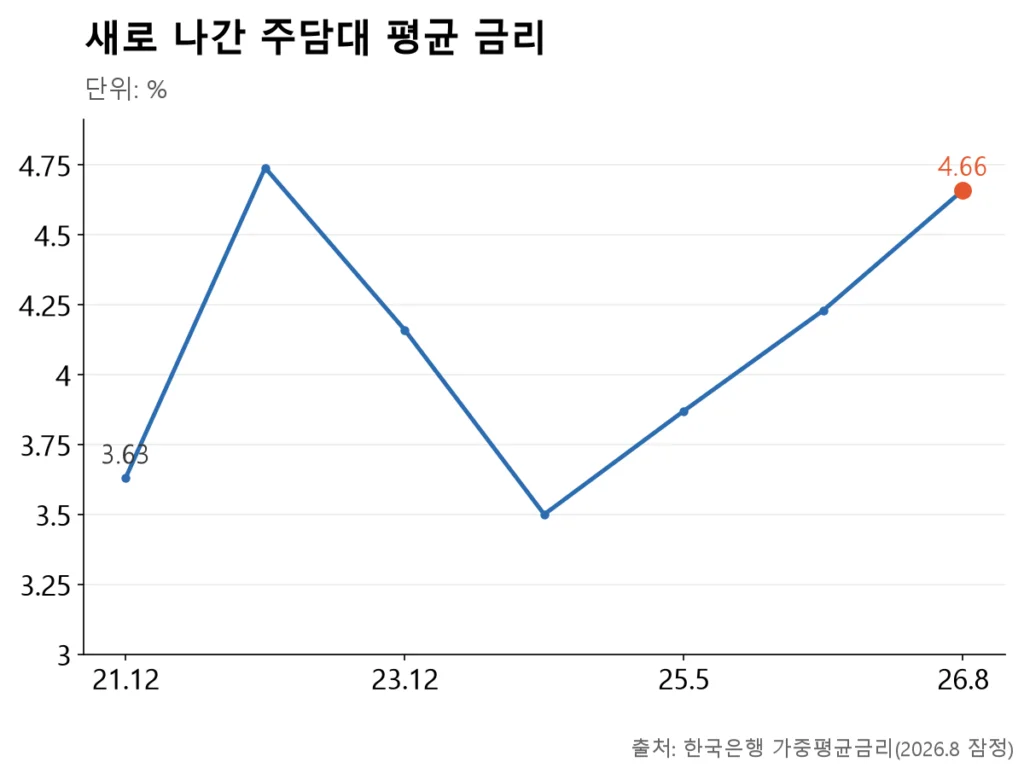
- 새로 나간 주담대 평균: 2026년 8월 4.66%(잠정). 2022년 11월(4.74%) 이후 가장 높은 값입니다.
- 5대 은행 9월 공시: 고정형 4.97~6.91%, 변동형 4.29~6.29%. 4%대는 변동형 최저 금리에만 남았습니다.
- 서울에서 대출받아 집 산 사람의 10명 중 3명(29.5%)이 대출 6억 이상(2025년 7~8월 자금조달계획서).
- 미국 10년 국채 5.26%(9/29), 2007년 이후 19년 만에 최고. 30년 모기지도 7.03%로 다시 올라섰습니다.
- 6억 주담대(30년 원리금균등) 첫해 이자: 4.06% → 5.28%로 731만원 증가(직접 계산). 여기서 1%p 더 오르면 600만원이 또 늘어납니다.
왜 이렇게 됐나 — 은행채가 먼저 뛰었다
은행은 예금만으로 대출을 다 감당하지 못합니다. 채권(은행채)을 팔아 돈을 빌려서 대출해 주는데, 이 채권 금리가 주담대 금리의 뿌리입니다. 고정형 주담대는 보통 은행채 5년물, 변동형은 코픽스(COFIX)를 따라 움직입니다.
지난 1년 반 사이 이 뿌리가 크게 움직였습니다. 은행채 5년물(AAA) 월평균은 2025년 5월 2.78%에서 2026년 9월 4.53%로 뛰었습니다. 같은 기간 한국은행 기준금리는 2.50%로 1년 넘게 그대로였다가 2026년 7월 16일(2.75%)과 8월 27일(3.00%) 두 차례에 걸쳐 0.5%p 올랐을 뿐입니다. 시장금리가 기준금리보다 훨씬 앞서 움직였다는 뜻입니다.
왜 채권 금리가 이렇게 뛸까요. 만기가 몰려 있기 때문입니다. 한국경제 보도에 따르면 2026년 4분기에만 은행채 68.6조원과 여신전문금융회사채(카드사 등) 20.9조원, 합쳐 89.5조원이 만기입니다. 작년 4분기(70.8조원)보다 26% 많은 물량이지요. 내년 상반기까지 만기가 오는 금융채는 260조원에 이른다는 보도도 있습니다. 은행·카드사가 이 돈을 갚으려면 채권을 새로 찍어야 하는데, 물량이 몰리면 금리를 더 얹어 줘야 팔립니다.
다만 여기서 조심해야 할 점이 하나 있습니다. 이 90조·260조는 ‘금융회사가 발행한 채권’의 만기이지, 여러분이 받은 가계 대출의 만기가 아닙니다. 채권 만기가 대출 금리에 영향을 준다는 뜻이지, 90조어치 대출을 갚아야 한다는 이야기가 아닙니다.
서울 집 살 때 대출, 10명 중 3명이 6억 이상
금리가 오르면 이자가 늘어나는데, 애초에 빌린 원금이 커졌기 때문에 부담은 배로 늘어납니다. 국토교통부 자금조달계획서(2025년 7~8월, 정준호 의원실 자료)를 보면, 서울에서 금융기관 대출을 받아 집을 산 사람 4,470명의 대출 규모는 다음과 같습니다.
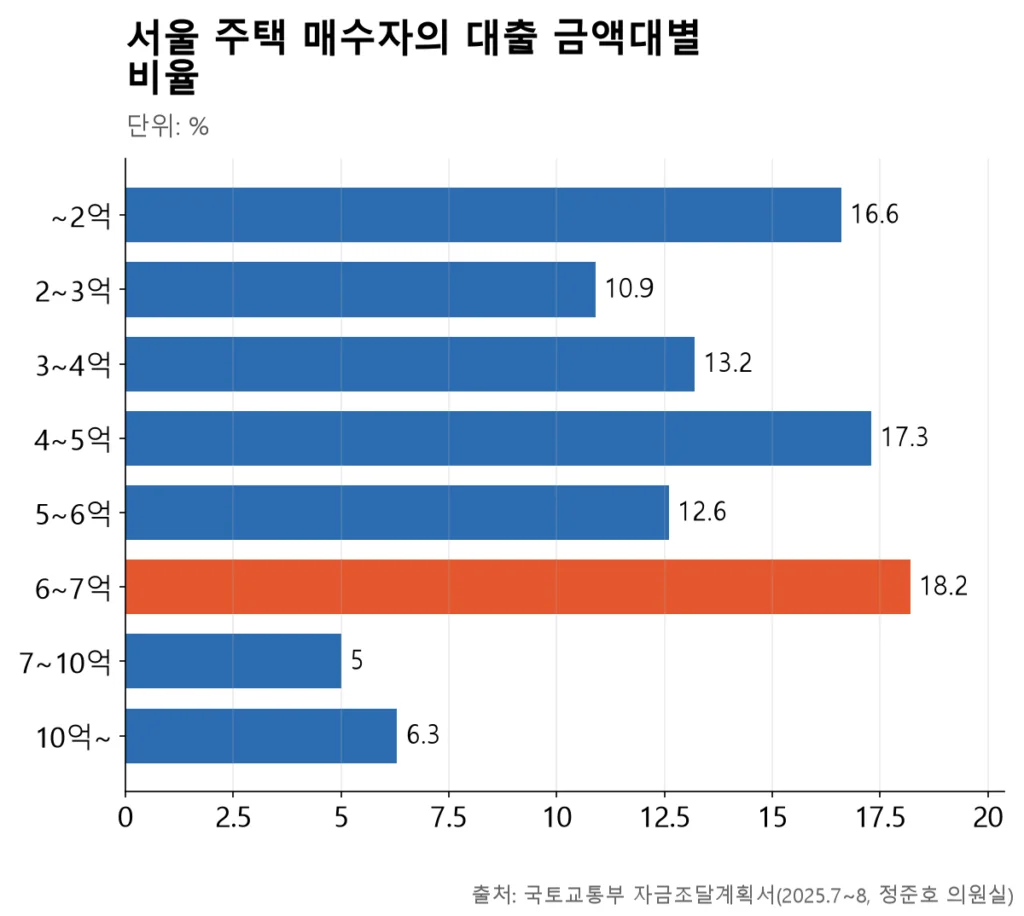
가장 많은 구간은 6~7억(18.2%)입니다. 서울 대출 한도(집값 15억 이하일 때 6억)를 꽉 채운 대출이 가장 흔하다는 뜻입니다. 중간값 구간은 4~5억이고, 6억 이상이 총 29.5%(6~7억 + 7~10억 + 10억~)입니다. 카드에 ’10명 중 3명은 6억 이상’이라고 요약한 배경입니다.
한국은행 차주별 가계부채 통계에서도 같은 그림이 보입니다. 서울에 사는 사람이 새로 받은 주담대 1인당 평균은 2015년 1억3,973만원에서 2025년 3억2,938만원으로 10년 새 약 2.4배가 됐습니다. 전국 평균(2억1,601만원)보다도 훌쩍 많은 값이지요. 다만 이 숫자는 ‘차주 거주지 기준’이라 담보 위치나 아파트 여부를 구분하지 않는다는 점은 기억해 둘 필요가 있습니다.
주담대 4%대의 끝 — 2022년 최고점 턱밑까지
그달 실제로 새로 나간 주담대의 평균 금리(예금은행 가중평균, 한국은행)는 2026년 8월 4.66%(잠정)입니다. 카드·기사에서 ‘2022년 11월 이후 최고’라고 하는 이유가 여기 있습니다. 그때 4.74%를 찍은 뒤 3%대까지 내려왔다가, 5개월 연속 다시 오르며 정점 턱밑까지 왔습니다.
‘우리 동네 은행 광고에는 3% 후반 금리도 봤는데’라는 분도 계실 겁니다. 2026년 9월 은행연합회 공시(9월 18~21일 게시, 아파트·원리금분할상환 기준)를 보면 이야기가 달라집니다.
| 은행 | 변동형 | 고정형(혼합 포함) |
|---|---|---|
| KB국민 | 4.85~5.75 | 5.15~5.65 |
| 신한 | 4.29~5.69 | 4.97~6.37 |
| 하나 | 4.50~5.70 | 5.30~6.50 |
| 우리 | 4.41~5.61 | 5.71~6.91 |
| NH농협 | 4.49~6.29 | 5.27~6.87 |
| 5대 합산 | 4.29~6.29 | 4.97~6.91 |
4%대는 이제 변동형 최저 금리에만 남았습니다. 고정형은 어느 은행이든 가장 낮아도 4.97%이고, 우리·NH농협은 상단이 6%대 후반까지 갑니다. 게다가 올여름 새로 나간 주담대 금액의 약 3분의 2(2026년 7월 신규 68.1%, 2014년 2월 이후 최고 비중)가 변동형이라, 시장금리가 오르면 그 부담이 곧바로 반영되는 구조입니다.
미국도 오르는 쪽 — 국채 19년 만에 최고
한국만의 이야기가 아닙니다. 미국 10년 국채 금리는 9월 29일 5.26%로 2007년 6월 이후 약 19년 만에 최고입니다. 30년 고정 모기지 금리(Freddie Mac PMMS)는 9월 24일 7.03%, 다시 7%대로 올라섰습니다. 미 연방준비제도도 9월 16일 3년 2개월 만에 기준금리를 0.25%p 올려 3.75~4.00%로 인상했습니다.
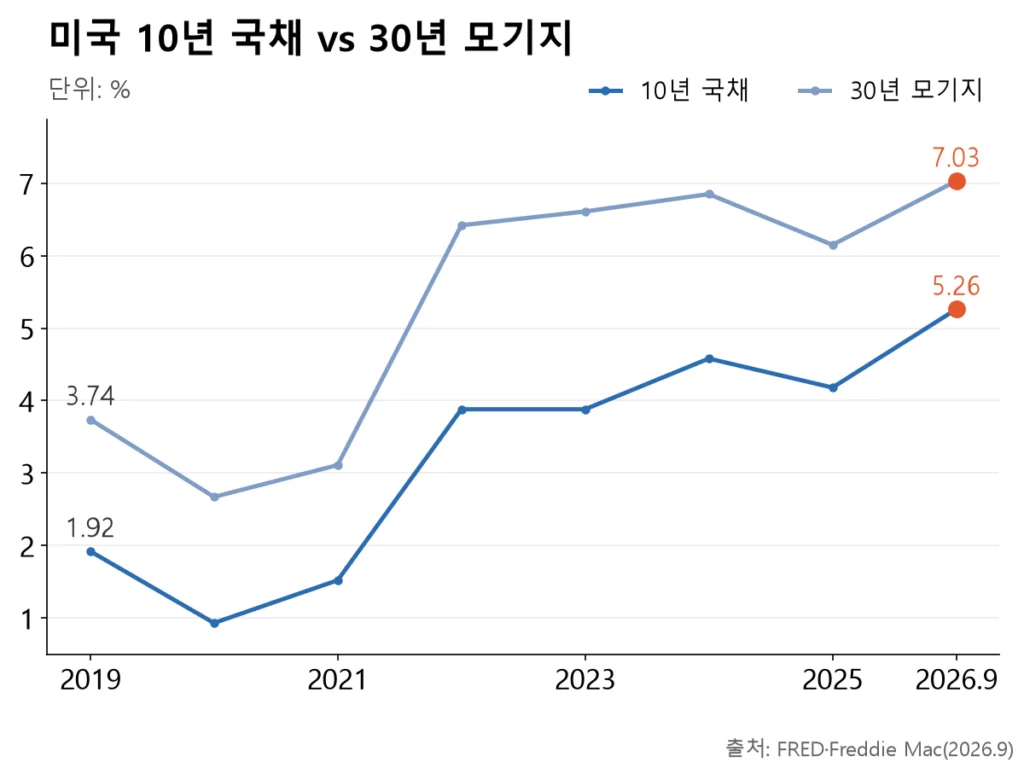
미국 국채 10년물은 세계 금리의 기준입니다. 이 금리가 뛰면 한국 국고채와 은행채도 같이 밀려 올라가지요. 한국 국고채 10년물이 2025년 4월 30일 2.56%에서 2026년 9월 30일 4.41%로 오른 흐름도 이와 무관하지 않습니다. 이번 상승 국면에서 한국 시장금리(은행채 5년 +1.96%p, 국고 10년 +1.84%p)가 기준금리 인상 폭(0.5%p)의 3~4배로 움직인 이유 중 하나입니다.
6억 대출, 1년 사이에 얼마나 늘었나
지금까지의 숫자를 내 지갑으로 옮겨 보겠습니다. 30년 원리금균등 상환으로 첫해 이자와 갚는 돈(원금+이자)을 계산했습니다. 1년 전 금리는 5대 은행 실제 평균 4.06%(2025년 8월 취급, 은행연합회 공시), 지금 금리는 5대 은행 고정형 최저 평균 5.28%(2026년 9월 공시)로 잡았습니다.
| 대출액 | 1년 전 4.06% | 지금 5.28% | 늘어난 돈 |
|---|---|---|---|
| 3억 | 연 1,731만원 (이자 1,208만) | 연 1,995만원 (이자 1,574만) | +263만원 (이자 +366만) |
| 6억 | 연 3,462만원 (이자 2,417만) | 연 3,989만원 (이자 3,148만) | +527만원 (이자 +731만) |
6억 대출자의 경우 첫해 이자만 2,417만원 → 3,148만원, 1년 새 731만원이 더 나갑니다. 한 달 상환액으로 보면 289만원에서 332만원이 됐지요. 3억 대출자도 이자만 366만원 더 부담하게 됩니다.
만약 여기서 금리가 1%p 더 오른다면(6.28% 가정), 6억 대출 첫해 이자는 3,748만원 — 600만원이 또 늘어납니다. 한국은행이 국회에 낸 자료(한창민 의원실 보도)를 봐도, 대출금리가 1%p 오르면 가계 이자 부담은 1년에 13.1조원이 늘어나는 것으로 추정됩니다.
데이터를 읽을 때 주의할 점
몇 가지 오해하기 쉬운 지점을 정리해 두겠습니다. 카드뉴스에서 다 담기 어려웠던 부분입니다.
- ‘금융채 만기 90조·260조’는 가계 대출 만기가 아닙니다. 은행·카드사가 발행한 채권의 만기이지, 여러분의 주담대 원금 만기가 아닙니다. 이 채권을 새로 찍는 금리가 대출 금리의 기준이 되기 때문에 영향을 줄 뿐입니다.
- ‘주담대 60%는 고정금리’가 곧 ‘만기까지 안전’은 아닙니다. 한국은행 통계로 은행 주담대 잔액의 61.7%(2026년 8월, 2025년 말 65.6%)가 고정금리로 잡힙니다. 그런데 여기서 ‘고정’에는 5년 주기로 금리가 다시 정해지는 ‘주기형’과 ‘혼합형(일정 기간 고정 뒤 변동 전환)’이 포함됩니다. 5년 뒤 재산정 시점이 오면 그때의 시장금리로 새로 매겨집니다.
- 한국은행 4.66%와 은행 광고 3%대는 같은 층위가 아닙니다. 4.66%는 그달 실제로 새로 나간 주담대의 가중평균(우대·가산 다 반영된 실제 적용금리)이고, 광고의 최저금리는 우대를 최대로 적용받은 특정 조건의 값입니다.
- 주담대 원금 연도별 만기 도래·재산정 도래 규모는 공식 통계가 없습니다. 한국은행 ECOS와 금융안정보고서에도 관련 표가 없고, 4대 은행 2021년 9월~2022년 8월에 나간 5년 고정형이 올가을부터 1년 사이 약 12.9조원 재산정된다는 보도가 있는 정도입니다.
- 한은 ‘서울 1인당 신규 주담대 3.29억’은 서울 거주 차주 기준입니다. 담보(집)가 서울에 있는지, 아파트인지, 매수 목적인지는 구분하지 않아 ‘서울 아파트 매수자 평균’이라고 옮기면 부정확합니다.
정리 — 지금 내 대출 금리를 확인할 때
요약하면 이렇습니다. 채권 금리가 먼저 뛰고, 대출이 따라갑니다. 한국 은행채 5년물은 1년 반 사이 2.78%에서 4.53%로 뛰었고, 미국 10년 국채는 19년 만에 5%대로 올라섰습니다. 신규 주담대 평균은 4.66%로 2022년 11월 이후 최고, 5대 은행 고정형 공시는 4.97~6.91%로 4%대 시대의 끝자락에 와 있습니다.
그리고 서울에서는 이미 6억대 대출이 흔한 일이 됐습니다. 6억을 30년 갚는다면 첫해 이자는 4.06% 때 2,417만원, 5.28%인 지금은 3,148만원 — 1년 새 이자만 731만원이 더 나가고, 1%p 더 오르면 600만원이 또 붙습니다. 잔액 기준 주담대 금리는 재산정 주기(대개 5년)에 따라 시차를 두고 반영되니, 갱신·금리 재산정을 앞두고 있다면 지금 내 대출 금리와 재산정 시점을 은행에 미리 확인해 보시는 게 좋습니다.
어썸뉴스 인스타그램 @awesome_news_kr
이 글은 어썸뉴스 카드뉴스의 조사 원문입니다. 매일 아침 숫자와 근거가 있는 뉴스를 카드뉴스로 전합니다. 인스타그램에서 보기 →
출처
- 한국은행 — 2026년 8월 금융기관 가중평균금리 (2026-09-30)
- 한국은행 — 금융안정 상황(2026년 9월) (2026-09)
- 한국은행 — 차주별 가계부채(2026년 2분기) (2026)
- 한국은행 — 가계신용(2026년 2분기) (2026)
- 금융투자협회 채권정보센터 — 채권시가평가수익률(은행채 AAA 5년·1년 민평, 국고채) (2026-09-30)
- 은행연합회 소비자포털 — 은행 가계대출 금리 비교공시·아파트 주담대 상품 공시 (2026-09)
- 은행연합회 — COFIX 공시(2026년 8월분) (2026-09-15)
- 한국경제 — ‘260조 만기 폭탄’ 등 금융채 만기 집계 보도 (2026-09-29)
- 국토교통부·정준호 의원실 — 2025년 7~8월 서울 주택 매수 자금조달계획서 분석 보도 (2025)
- 한국은행·한창민 의원실 — 대출금리 1%p 상승 시 가계 이자 부담 추정 자료 보도 (2026)
- FRED(세인트루이스 연은) — DGS2·DGS10·DGS30·MORTGAGE30US·MORTGAGE15US·DFEDTARU 시계열 (2026-09-29)
- Freddie Mac — Primary Mortgage Market Survey(PMMS) (2026-09-24)
- 미 연방준비제도 — FOMC 금리 결정 보도자료(monetary20260916a) (2026-09-16)
📊 이 글의 데이터 내려받기
이 글의 그래프·표 6개에 쓴 숫자를 CSV 파일 하나로 드립니다(엑셀·구글 시트에서 열림). 인용할 때는 원 출처와 이 글 주소를 함께 적어 주세요.
CSV 내려받기