덴마크의 세금 부담은 GDP의 45.2%(2024년, 사회보험료 포함)로 OECD 회원국 중 1위입니다. 그런데 시간당 GDP는 115달러(2025년, 구매력 기준)로 미국(105달러)보다 높습니다. 세금이 그렇게 무거운 나라가 어떻게 미국보다 생산적일 수 있을까요.
지난 1편에서 확인한 것은 이렇습니다 — ‘복지를 늘리면 나라가 망한다’는 통념과 달리, 복지 지출 상위 13개국 중 상당수는 IMD 경쟁력 순위가 오르거나 유지됐고, 특히 덴마크와 스웨덴은 지난 20년 내내 최상위권을 지켰습니다. 이 글에서는 같은 ‘복지 강국’ 안에서도 왜 이 두 나라가 유독 성장·재정·경쟁력 모두에서 앞섰는지를 부채·노동시장·조세 세 각도로 뜯어봅니다.
한눈에 보기
- 복지에 쓰는 몫은 덴마크 26.4%·스웨덴 26.1%로 나머지 복지 상위국 평균(27.2%)과 거의 같습니다.
- 그런데 1인당 소득 증가(2007→2025)는 +16.6%·+11.9%로 나머지 평균(+4.9%)의 두세 배입니다.
- 나라 빚(GDP 대비)은 2000→2025년 사이 53.6→27.9%·50.4→35.1%로 줄었고, 나머지 10곳 평균은 67.7→95.7%로 늘었습니다.
- 덴마크는 재취업 지원에 GDP의 1.54%를 씁니다 — OECD 평균(0.39%)의 네 배, 실업급여 지출(0.73%)의 두 배입니다.
- 한국과의 가장 큰 격차는 세금이 아니라 제도입니다 — IMD 2026 기업 법제 덴마크 6위·스웨덴 14위·한국 53위.
같은 복지, 다른 결과
먼저 오해부터 정리하겠습니다. 덴마크·스웨덴이 다른 유럽 복지국보다 복지에 돈을 덜 써서 성과가 좋은 것이 아닙니다. 두 나라의 공공사회지출(SOCX)은 각각 GDP의 26.4%, 26.1%(2024년)로, 복지 상위 13개국에서 두 나라를 뺀 11곳 평균(27.2%)과 사실상 같습니다.
그런데 결과는 크게 갈렸습니다. 2007년부터 2025년까지 실질 1인당 소득이 덴마크는 16.6%, 스웨덴은 11.9% 늘었지만 나머지 11곳 평균은 4.9%에 그쳤습니다. IMD 세계경쟁력 순위(70개국)에서도 덴마크는 6위, 스웨덴은 9위였고, 나머지 11곳 중 가장 높은 나라도 14위였습니다.
| 항목 | 덴마크 | 스웨덴 | 나머지 11곳 |
|---|---|---|---|
| 복지 지출 (GDP 대비, 2024) | 26.4% | 26.1% | 평균 27.2% |
| 1인당 소득 증가 (2007→2025) | +16.6% | +11.9% | 평균 +4.9% |
| IMD 경쟁력 순위 (70개국, 2026) | 6위 | 9위 | 가장 높은 곳 14위 |
즉 ‘복지의 크기’는 결과를 설명하지 못합니다. 그렇다면 무엇이 달랐을까요. 아래 세 가지 축이 두 나라를 다른 복지국과 갈라놓은 지점입니다.
비결 ① 빚으로 복지하지 않는다
복지가 지속 가능하려면 재원이 있어야 합니다. 많은 나라가 세금 대신 국채로 복지 비용을 메웠고, 그 결과 부채가 눈덩이처럼 불었습니다. 덴마크·스웨덴은 정반대 길을 갔습니다.
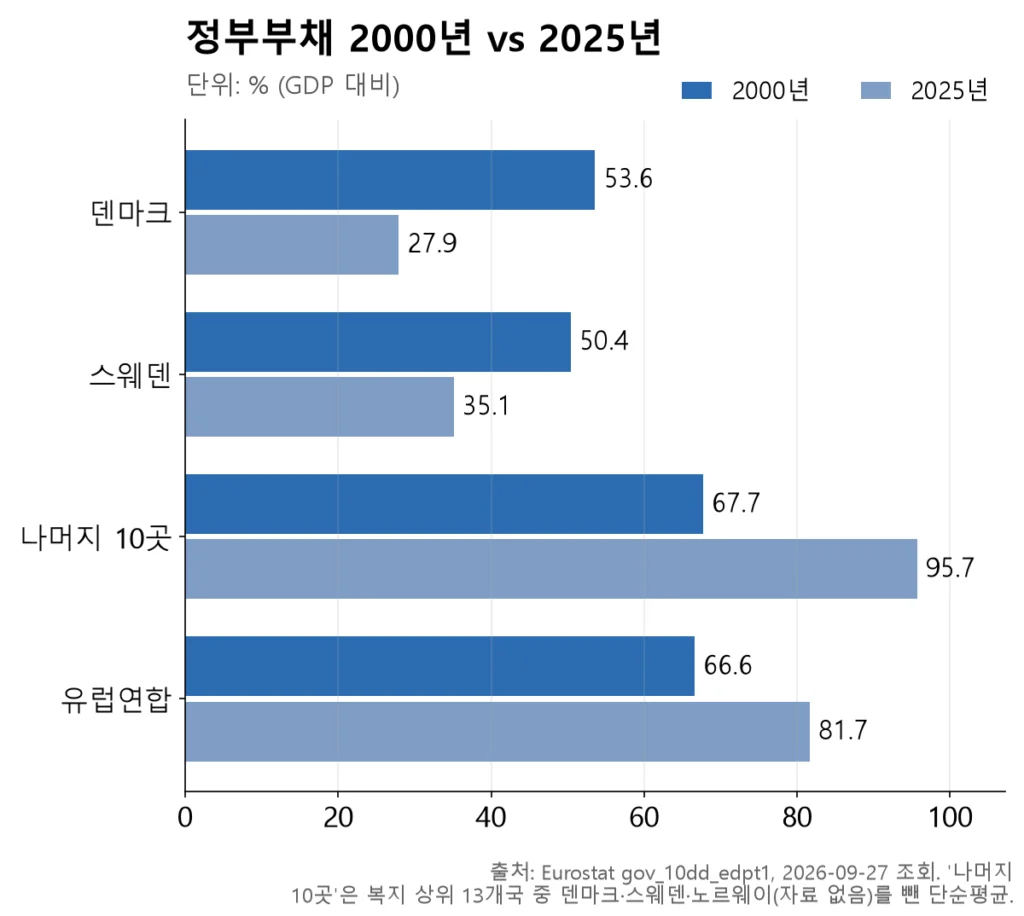
2000년만 해도 덴마크(53.6%)와 스웨덴(50.4%)의 정부부채는 나머지 유럽 복지국 평균(67.7%)이나 EU 평균(66.6%)과 크게 다르지 않았습니다. 스웨덴은 1996년 정점 때 부채가 69.3%까지 갔던 나라입니다. 그러던 것이 2025년에는 각각 27.9%와 35.1%로 절반 안팎까지 줄었습니다. 같은 기간 나머지 10곳 평균은 95.7%로 늘었고, 프랑스(115.6%)·이탈리아(137.1%) 같은 나라는 훨씬 더 무거워졌습니다.
비결은 두 가지입니다. 첫째는 경기가 좋을 때 빚을 갚는다는 규칙입니다. 덴마크는 2010년 46.1%까지 늘었던 부채를 2025년 27.9%로 다시 갚았습니다. 위기 때는 빌려 쓰되, 지나가면 다시 낮추는 습관이 자리 잡은 것입니다.
둘째는 미래에 생길 빚을 미리 막는 설계입니다. 덴마크는 2006년부터 연금 개시 연령을 기대수명에 자동 연동시켰고, 2025년 5월에는 2040년까지 은퇴 연령을 70세로 올리는 법을 통과시켰습니다(찬성 81·반대 21). 스웨덴은 1999년부터 이른바 ‘명목확정기여(NDC)’ 방식을 도입해, 연금 재정이 모자라면 지급액이 자동으로 조정되도록 설계했습니다. 다음 세대의 빚으로 지금의 복지를 유지하지 않겠다는 뜻입니다.
비결 ② 복지가 다시 일하게 만든다
복지가 지속 가능하려면 결국 세금을 낼 사람이 많아야 합니다. 그러려면 일할 수 있는 사람이 실제로 일해야 하고, 실직해도 최대한 빨리 다시 취업해야 합니다. 덴마크식 ‘유연안정성(flexicurity)’이 유명해진 이유가 여기에 있습니다.
| 항목 | 덴마크 | 스웨덴 | OECD 평균 |
|---|---|---|---|
| 재취업 지원(적극적 노동시장정책, GDP 대비, 2024) | 1.54% | 0.88% | 0.39% |
| 실업급여 등(소극적 지출, GDP 대비, 2024) | 0.73% | 0.36% | 0.57% |
| 고용률 (20~64세, 2025) | 79.8% | 81.8% | EU 76.1% |
덴마크 방식의 핵심은 세 축입니다. 해고는 상대적으로 쉽게(정규직 고용보호지수 1.94, OECD 평균 2.21보다 낮음), 실업급여는 넉넉히(직전 임금의 최대 90%, 다만 상한이 있어 실질적으로는 저소득층에 더 넉넉함), 그리고 재취업 교육과 구직은 의무입니다. 실업급여 수급 기간도 1999년 4년에서 2010년 2년으로 단계적으로 줄였습니다.
돈의 배분 방식이 특이합니다. 덴마크는 재취업 지원(1.54%)에 실업급여(0.73%)의 두 배를 씁니다. 스웨덴도 재취업 지원(0.88%)이 실업급여(0.36%)의 두 배를 넘습니다. OECD 평균은 반대입니다(0.39% vs 0.57%). ‘앉아서 받는 복지’보다 ‘다시 일자리로 돌아가게 하는 복지’에 훨씬 더 많이 쓰는 셈입니다.
결과는 고용률로 나타납니다. 20~64세 취업자 비율이 스웨덴 81.8%, 덴마크 79.8%로 EU 평균(76.1%)을 크게 웃돕니다. 참고로 프랑스는 75.4%, 이탈리아는 67.6%입니다. 다만 스웨덴은 청년실업률이 24.3%로 EU(15.2%)보다 훨씬 높다는 숙제를 안고 있고, 덴마크식 유연안정성만으로 모든 것을 설명할 수는 없습니다 — 오스트리아도 정규직 고용보호지수가 덴마크와 똑같이 1.94이지만 성과는 다릅니다.
비결 ③ 세금은 오히려 더 걷는다
‘덴마크가 잘나가는 건 법인세를 낮췄기 때문 아니냐’는 반응이 자주 나옵니다. 사실은 정반대에 가깝습니다. 세금 전체 부담으로 보면 덴마크는 여전히 세계에서 가장 무거운 편입니다.
| 나라 | 세금 부담(2024) | 법인세(2025) |
|---|---|---|
| 덴마크 | 45.2% (OECD 1위) | 22% |
| 스웨덴 | 41.4% | 20.6% |
| 나머지 복지국 평균 | 40.5% | 25.9% |
| OECD 평균 | 34.1% | 24.2% |
| 한국 | 25.3% | 26.4% (2026년 27.5%) |
세금·사회보험료를 합친 부담이 덴마크는 GDP의 45.2%, 스웨덴은 41.4%입니다. OECD 평균(34.1%)은 물론 나머지 복지국 평균(40.5%)보다도 무겁습니다. 한국(25.3%)과는 거의 두 배 차이가 납니다. 세금이 가벼워서 성과가 좋은 것이 아니라, 많이 걷는데도 성과가 좋다는 것이 이 표의 요점입니다.
법인세는 어떨까요. 덴마크 22%, 스웨덴 20.6%로 나머지 복지국 평균(25.9%)이나 OECD 평균(24.2%)보다 3~5%p 낮은 것은 맞습니다. 하지만 이걸로 결정적 차이를 설명하기는 어렵습니다. 핀란드(20%)·노르웨이(22%)·그리스(22%)도 비슷하고, 2000년 이후 거의 모든 OECD 국가가 법인세를 내렸기 때문입니다(OECD 38개국 단순평균: 2000년 32.3% → 2025년 24.2%). 법인세율만 놓고 보면 ‘어디나 낮추는 방향’이라 두 나라의 특별함을 만들지 않습니다.
그렇다면 진짜 격차는 어디에 — 제도
그렇다면 덴마크·스웨덴을 다른 복지국과, 그리고 한국과 갈라놓는 진짜 축은 무엇일까요. IMD 세계경쟁력 2026의 세부 항목을 보면 답이 조금씩 드러납니다.
| 세부 항목(70개국) | 덴마크 | 스웨덴 | 한국 | 나머지 11곳 중간값 |
|---|---|---|---|---|
| 기업 법제 | 6위 | 14위 | 53위 | 36위 |
| 제도적 틀 | 3위 | 4위 | 21위 | 26위 |
| 경영 관행 | 1위 | 6위 | 49위 | 37위 |
| 조세정책(부담이 낮을수록 상위) | 63위 | 64위 | 22위 | 61위 |
조세정책 순위만 보면 덴마크(63위)·스웨덴(64위)은 한국(22위)보다 훨씬 아래입니다. 세금이 그만큼 무겁다는 뜻입니다. 그런데도 두 나라가 종합 순위에서 6·9위를 차지하는 이유는 기업 법제·제도적 틀·경영 관행에서 압도적이기 때문입니다. 덴마크는 이 세 항목에서 각각 6·3·1위, 스웨덴은 14·4·6위입니다. 나머지 11개 복지국의 중간값(36·26·37위)과 비교해도 격차가 큽니다.
한국이 이 두 나라와 가장 멀리 떨어진 지점도 여기입니다. 기업 법제 53위, 경영 관행 49위로 조세정책 순위(22위)보다 훨씬 뒤처져 있습니다. 한국의 공공사회지출은 GDP의 15.3%로 아직 덴마크·스웨덴의 60% 수준(계산: 15.3÷26.4 ≈ 0.58)이고 계속 늘어나는 중입니다. 지금 늘리고 있는 복지가 두 나라처럼 지속 가능하려면, 세금 규모보다 그 돈이 굴러가는 제도의 결을 함께 손봐야 한다는 것이 이 표가 던지는 질문입니다.
데이터를 읽을 때 주의할 점
- ‘나머지 11곳’·’10곳’ 평균은 단순평균입니다. 국가별 인구·GDP 규모를 가중하지 않았습니다.
- 스웨덴의 숙제는 함께 봐야 합니다. 청년실업률 24.3%(2025)로 EU 평균(15.2%)보다 훨씬 높고, 임대료 규제로 인한 주택 대기열 문제도 알려져 있습니다.
- 같은 북유럽이라도 결과는 다릅니다. 핀란드는 정부부채 88.5%, 실업률 9.7%로 두 나라와 완전히 다른 궤적을 그리고 있습니다. ‘북유럽 = 성공’이라는 뭉뚱그림은 사실이 아닙니다.
- 정책 연표의 세부 사항(스웨덴 재정 규칙 도입 연도, 덴마크 실업급여 단축 시기 등)은 원자료가 아니라 검색·논문 요약 수준입니다.
- IMD 순위는 대상국 수(2006년 55개 → 2026년 70개)에 민감합니다. 성장률과 절대 지표(부채·고용률·세율)가 더 안정적인 비교 기준입니다.
정리 — 복지는 ‘얼마나’보다 ‘어떻게’
덴마크·스웨덴 이야기의 핵심은 세 문장으로 좁혀집니다. 빚이 아니라 세금으로 복지를 재원한다. 실업급여보다 재취업에 더 쓴다. 많이 걷지만 그 돈이 굴러가는 제도의 품질이 세계 최상위다. 세금이 싸서가 아니라, 세금이 제대로 굴러가서 버티는 모델입니다.
한국이 이 사례에서 배울 것도 ‘복지를 얼마나 늘릴까’보다 ‘무엇을 함께 손볼까’에 가깝습니다. 복지 지출은 두 나라의 60% 수준까지 올라왔지만, 기업 법제(53위)와 경영 관행(49위)의 격차는 훨씬 큽니다. 복지의 지속 가능성은 결국 이 두 축 — 재정 규율과 제도 품질 — 이 함께 갖춰졌을 때 완성됩니다. 여러분은 한국에 가장 먼저 필요한 것이 무엇이라고 보시나요.
어썸뉴스 인스타그램 @awesome_news_kr
이 글은 어썸뉴스 카드뉴스의 조사 원문입니다. 매일 아침 숫자와 근거가 있는 뉴스를 카드뉴스로 전합니다. 인스타그램에서 보기 →
출처
- IMD — World Competitiveness Yearbook 2026 (책자) (2026)
- Eurostat — Government debt (gov_10dd_edpt1) (2026-09-27 조회)
- Eurostat — Employment rate 20-64 (lfsi_emp_a) · Unemployment rate (une_rt_a) (2026-09-27 조회)
- OECD — Labour Market Programmes (DSD_LMP) · Employment Protection (DSD_EPL) (2024·2025)
- OECD — Social Expenditure Database (SOCX, DSD_SOCX_AGG) (2024 잠정)
- OECD — Revenue Statistics (DSD_REV_COMP_OECD) · Corporate Income Tax (DSD_CIT) (2024·2025)
- OECD — Productivity Database (DSD_PDB) — 시간당·1인당 GDP(구매력 기준) (2025)
- Norman & McLure, NBER — The Swedish Tax Reform of 1991 (NBER c6521)
- Andersen & Svarer, Aarhus University — Flexicurity — Labour Market Performance in Denmark (wp07_09)
📊 이 글의 데이터 내려받기
이 글의 그래프·표 5개에 쓴 숫자를 CSV 파일 하나로 드립니다(엑셀·구글 시트에서 열림). 인용할 때는 원 출처와 이 글 주소를 함께 적어 주세요.
CSV 내려받기